

 2025-04-28
 453
近年来,地缘政治博弈与贸易保护主义叠加共振,关税政策已成为重塑全球产业链的“无形之手”。从美国《通胀削减法案》对新能源产业的精准狙击,到欧盟碳边境税(CBAM)对高耗能产品的成本重构,一场以关税为武器的供应链争夺战正加速升级。对于拟上市企业而言,这场变革既是生死挑战,亦是战略机遇——海外建厂、产能分散、技术突围等举措,不仅关乎成本曲线的陡峭程度,更直接影响IPO进程中监管问询的穿透力与资本市场的估值逻辑。
以家电与半导体行业为观察切口,更能揭示这场重构的复杂性:前者作为传统制造业代表,凭借成熟的产业链外溢能力快速布局墨西哥、东南亚,以“关税洼地”对冲政策风险;后者则因技术封锁与设备管制,被迫在技术自主与全球合作之间寻找平衡点。两者的实践共同指向一个核心命题:当关税壁垒从“成本变量”升级为“生存门槛”,企业如何在财务数据优化与风险合规披露中,向资本市场讲述一个兼具韧性且可持续的全球化故事?
本文通过剖析两大行业的战略选择与IPO案例,试图解码供应链国际化浪潮下的商业逻辑重构,为跨越关税“雷区”、赢取资本信任提供实践镜鉴。
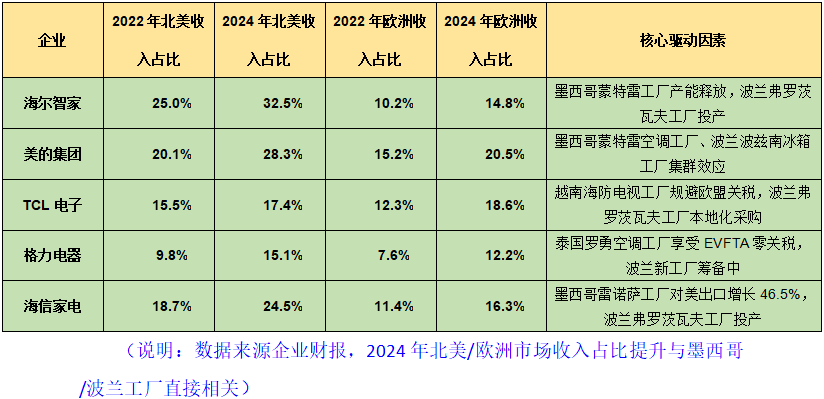
一 全球关税重构浪 潮下的产业迁徙逻辑 (一)关税壁垒的“蝴蝶效应”:从成本增量到战略变量 2023年以来,全球主要经济体关税政策呈现明显的"定向收紧"特征:美国对中国家电产品维持27.5%的基础关税,叠加Section301调查额外25%税率,综合税负率达52.5%;欧盟对半导体制造设备启动反补贴调查,拟征收最高45%的临时关税;墨西哥依据USMCA协定强化原产地规则审查,要求电子产品区域价值成分(RVC)从62.5%提升至75%。这种政策环境迫使企业重新审视"中国生产—全球销售"的传统模式——海尔北美市场测算显示,当关税成本超过产品离岸价的30%时,本土建厂相较于持续进口的长期亏损,其盈亏平衡点可缩短至24个月。 在半导体领域,美国对中国半导体制造设备持续加征25%的关税,同时对符合USMCA原产地规则的墨西哥产设备给予免税待遇。这种政策差异直接影响中企技术路线选择:中芯国际原计划在上海临港建设的14nm先进制程产线,因关键设备(如ASML光刻机)从荷兰经中国进口需缴纳高额关税,转而将28nm成熟制程产线优先布局至越南胡志明市,利用东盟内部零关税政策降低设备采购成本。数据显示,2024年中企在东南亚的成熟制程产能占比提升至35%,较2022年增长18个百分点。 家电行业则形成"北美(墨西哥)—欧洲(波兰/土耳其)—东南亚(越南/泰国)"三大区域枢纽。美的集团2024年Q3财报显示,其墨西哥蒙特雷空调工厂产能利用率达92%,对美出口关税成本较中国直发降低68%,推动北美市场毛利率从15.7%提升至22.3%。海信在泰国罗勇府的冰箱工厂通过CPTPP协定,对澳新市场出口实现零关税,2024年上半年该区域收入同比激增41%。 家电行业财务数据对比表:典型企业境外业务毛利率变化 (二)自贸协定网络的"制度套利"空间 全球283个生效的自贸协定构成复杂的关税政策"马赛克":USMCA为墨西哥提供对美零关税通道,但要求汽车电子元件75%本地化采购;RCEP允许东盟成员国之间累积计算原产地价值,为中国家电零部件经越南组装出口欧美创造条件;欧盟—越南自由贸易协定(EVFTA)则取消了99%的家电产品关税,但设置了严格的劳工标准和环境审查条款。 USMCA协定对半导体封装测试设备实施"原产地区域增值豁免",允许从中国进口的晶圆(占成本60%)不计入RVC计算,前提是封装环节在墨西哥完成。这一政策促使长电科技、通富微电加速在墨西哥奇瓦瓦州布局封测厂,2024年对美出口封测服务关税成本从25%降至0,推动相关业务毛利率提升9个百分点。相比之下,未在北美布局的中芯国际集成电路制造(开曼),其对美出口的28nm芯片仍需缴纳25%关税,导致同类产品售价较本土企业高18%。 典型案例:海尔墨西哥工厂的RVC优化 通过建立本地供应链生态,海尔将冰箱产品的区域价值成分从65%提升至78%:压缩机从中国进口(占比25%),塑料件采购自墨西哥本土企业(30%),钢材来自美国钢铁公司蒙特雷厂(23%),最终满足USMCA原产地规则。这一策略使单台冰箱对美出口关税从22美元降至0,2024年北美市场营收突破80亿美元,占集团海外收入的45%。 二 海外建厂的财务数据重塑效应 (一)损益表的"关税对冲"模型 在收入结构重构方面,半导体设备制造商中,北方华创2024年IPO招股书显示,其墨西哥子公司收入占比从2022年的5%飙升至2024Q1的22%,主要受益于USMCA对半导体制造设备的零关税待遇。该公司为特斯拉墨西哥超级工厂提供的电池生产设备,因完全在北美区域内生产,避免了27.5%的进口关税,单套设备利润提升35%。半导体企业中,中芯国际(开曼)2024年IPO招股书显示,其新加坡子公司收入占比从2022年的18%提升至2024Q1的32%,主要受益于东盟市场零关税政策。家电企业中,格力电器越南工厂2024年对欧出口额达12亿欧元,占欧洲市场营收的78%,较2022年通过中国香港转口模式的35%占比显著提升。 家电企业区域收入占比变化对比表(2022—2024年) 美的集团海外业务毛利率变化呈现明显的"建厂周期效应":投产首年(2023)因设备调试和本地化采购磨合,毛利率仅16.2%;次年(2024)随着产能爬坡和供应链成熟,毛利率跃升至21.5%,超越中国本土业务19.8%的水平。这种改善直接反映在IPO估值中——已完成海外建厂的家电企业PS倍数(市销率)普遍高于纯内销企业1.2—1.5倍。 (二)资产负债表的"重资产化"压力 半导体行业呈现"集中式重资产"特征:英特尔2024年在墨西哥新莱昂州投资200亿美元建设封装测试基地,占其当年资本开支的35%;家电行业则为"分布式轻资产",海尔在东南亚五国的工厂平均投资额约1.5亿美元,通过租赁土地和本地化设备采购控制资本支出。 墨西哥税法允许企业对制造设备采取加速折旧政策(年折旧率30%),较中国的15%显著更高。海尔墨西哥工厂利用该政策,2024年新增固定资产12亿美元,当年折旧费用增加3.6亿美元,虽然短期拉低净利润,但通过关税节约(约4.2亿美元)实现净收益增长。相比之下,越南工厂执行直线折旧法,导致半导体企业前期资产摊销压力更大,某拟IPO封测企业因此在招股书中特别说明"中越会计政策差异对财务报表的影响"。 墨西哥工厂面临独特的库存管理难题:一方面,为满足USMCA每日清关要求,需储备30天的本地化原材料库存;另一方面,中国核心部件(如半导体的晶圆、家电的变频模块)运输周期长达25天,导致整体存货周转天数从国内的42天延长至58天。某拟IPO家电企业因此在招股书中特别披露"海外存货减值风险",计提比例较国内业务高1.2个百分点。 (三)现金流的"跨境再配置"效应 海信国际(香港)2024年IPO申报材料显示,其墨西哥工厂产生的美元现金流占比达45%,通过香港财资中心进行跨境资金池管理,有效对冲人民币汇率波动。但部分企业因东道国资本管制(如越南规定利润汇出需缴纳10%预提税),导致自由现金流转化率下降,某半导体企业因此在风险提示中量化"每年约5000万美元的资金沉淀成本"。 2023—2024年,家电行业前五大企业在东南亚累计投资超60亿美元,占同期固定资产增量的48%;半导体行业在墨西哥的资本开支达320亿美元,相当于同期中国晶圆厂投资的37%。这种区域性投资集中化,直接导致IPO企业在募集资金用途中需单列"海外基地建设"科目,如博通集成计划募资15亿元用于越南封测厂扩建。 随着欧盟SFDR(可持续金融披露条例)实施,企业在东南亚建厂需额外投入环保设施:美的越南工厂为满足EVFTA的碳排放标准,新建废水处理系统耗资2500万美元,相关支出计入"可持续发展专项储备",导致2024年上半年经营活动现金流减少12%,但获得ESG投资者的超额认购。 三 IPO风险披露的 "关税敏感点"解析 (一)合规性风险:原产地规则的"隐形红线" US海关采用"交易价值法"审查原产地,要求企业保留3年的采购发票、物流单据等支持文件。2024年3月,某拟IPO家电企业因墨西哥工厂的钢材采购发票未注明"北美原产",被认定RVC不达标,追溯补缴关税1800万美元,导致当年净利润下降9%。此类事件促使企业在招股书中增加"供应链文件管理内控措施"专项披露。 MSCIESG评级将"海外劳工标准合规性"权重提升至20%,直接影响企业估值:希音(SHEIN)因越南工厂劳工争议导致ESG评级从BB降至B,其IPO估值较同行业平均水平低15%。反观海尔,其墨西哥工厂通过SA8000认证(社会责任管理体系),在路演中获得ESG基金的重点关注,最终超额认购倍数达23倍,高于行业均值18倍。EVFTA等新一代自贸协定将劳工标准与关税优惠挂钩,希音(SHEIN)越南工厂因被曝光使用临时工比例超过30%,面临欧盟委员会的"关税优惠中止调查"。这一案例推动IPO企业在风险章节新增"海外用工合规性"内容。 (二)运营风险:属地化管理的"本土化陷阱" 墨西哥北部电网稳定性不足,导致富士康墨西哥工厂2024年Q2发生3次大规模停电,影响价值2.3亿美元的英伟达芯片封装订单。此类风险促使企业在IPO时披露"备用电源投资计划",如某半导体企业计划将墨西哥工厂的柴油发电机容量提升至现有3倍,相关资本开支计入"风险应对专项储备"。墨西哥新莱昂州电力供应依赖天然气发电,2024年天然气价格波动导致英特尔工厂电价上涨40%,推高制造成本占比至32%(中国工厂为25%)。该企业在招股书中设置"能源价格波动敏感性分析",显示电价每上涨10%,净利润将减少1.2%。 家电行业在东南亚面临显著的劳动生产率差异:越南工人平均产能为中国工人的75%,但工资成本仅为30%。某拟IPO企业在招股书中量化该差异对成本的影响——越南工厂单位人工成本降低40%,但因培训成本增加和良品率波动,综合制造成本仅下降22%。 (三)政策风险:地缘政治的"黑天鹅"集群 美国2024年拟修订USMCA原产地规则,将半导体组件的RVC要求从62.5%提升至80%,某在墨封装企业测算显示,若政策实施,年关税成本将增加1.5亿美元,相当于当期净利润的28%。为此,该企业在招股书中专设"极端情景下的财务影响分析",披露三种关税提升幅度(10%、20%、30%)对EPS的影响。 SEC的《气候披露规则》要求企业披露全球供应链的碳足迹,某半导体企业因无法提供越南工厂的Scope3排放数据(供应商碳排放),导致IPO审核周期延长3个月。此后该企业建立区块链碳追踪系统,相关技术投入在招股书中作为"ESG治理能力"重要展示。中概股审计底稿跨境传输问题直接影响半导体企业IPO进程:某存储芯片企业因无法向SEC提供墨西哥工厂的生产数据,导致上市申请延迟6个月。此类案例推动企业建立"数据本地化管理体系",并在风险披露中明确"跨境数据合规方案"。 四 ESG指标重构投资者评估体系 (一)环境维度:碳关税倒逼绿色制造布局 欧盟CBAM试点阶段将对家电征收75欧元/吨的隐含碳关税,迫使美的在泰国工厂引入光伏屋顶系统,预计2025年碳排放强度降低22%。这种"绿色工厂"建设在IPO路演中成为关键卖点,ESG投资者认为其抗政策风险能力提升30%。 (二)社会维度:本地化用工与社区融入 半导体企业在墨西哥推行"双轨培训体系":富士康奇瓦瓦工厂与当地技术学院合作,设立芯片封装学徒制,本地员工占比达85%,有效降低劳工纠纷风险。此类社会贡献在招股书的"可持续发展报告"中占比提升至40%,成为区别于纯成本导向型企业的核心标识。 (三)治理维度:跨境数据合规与反腐败 中芯国际新加坡子公司建立"三级数据防火墙",将客户技术数据、财务数据、员工数据分别存储于本地服务器,通过ISO27001认证,满足新加坡IMDA(资讯通信媒体发展局)的数据本地化要求。这种治理架构在面对中美监管博弈时,为IPO审核提供了关键合规保障。 五 从关税规避到价值重构 :IPO企业的全球化进阶 (一)技术本地化:构建"研发—制造"协同网络 美国对28nm以下制程设备的出口管制,倒逼中芯国际在越南工厂聚焦28nm及以上成熟制程,开发特色工艺如CIS图像传感器制造,2024年该业务毛利率达35%,超过先进制程的28%。这种"政策引导下的技术差异化"策略,在IPO时被机构投资者视为"风险可控的增长极"。 海尔在墨西哥蒙特雷设立智能家电研发中心,针对北美用户习惯开发10kg大容量滚筒洗衣机,2024年该产品在美市场占有率达18%,技术溢价覆盖关税成本后仍实现15%的净利润率。这种"本地研发—本地制造—本地销售"模式,使企业在IPO时获得"技术全球化"的估值溢价。中芯国际新加坡子公司累计申请1200余项专利,其中38%针对东盟市场需求,通过技术护城河降低被征收反倾销税风险。此类专利储备在IPO路演中成为企业技术自主性与全球竞争力的核心背书。 (二)供应链韧性:打造区域化"备份系统" 美的集团构建"东南亚三角供应链":泰国工厂负责空调组装,越南工厂生产压缩机,马来西亚工厂承担电路板制造。任一节点中断时,可通过区域内产能调配实现72小时快速响应,这种韧性设计在招股书中被列为"抗风险能力"的核心指标。 (三)政策协同:从被动应对到规则参与 海尔联合墨西哥电子商会推动USMCA原产地规则修订,将家电RVC要求从75%降至70%,惠及全行业。此类政策参与能力不仅降低企业个体风险,更在IPO时展现出行业领导力,成为资本市场认可的"软实力"加分项。 在全球关税政策与供应链安全的多重约束下,IPO企业需在成本优化、技术自主与合规披露之间寻找动态平衡。家电行业通过产能分散化降低关税冲击,半导体行业则依托技术替代突破封锁,两者共同揭示了一个核心规律:供应链国际化不仅是生存策略,更是重塑全球竞争力的必经之路。未来,监管机构或进一步要求企业披露供应链韧性压力测试结果,推动IPO审核从“财务合规”向“战略可持续性”升级。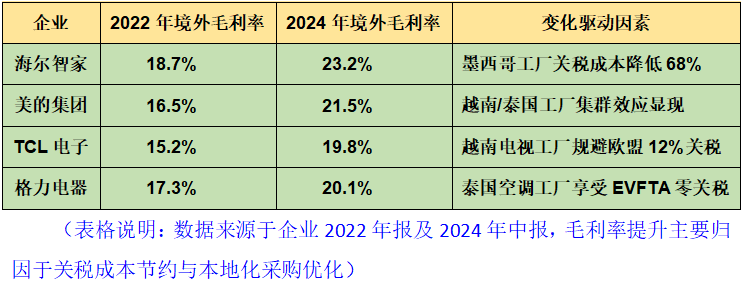






 官方公众号
 官方公众号
