

 2022-09-17
 911
《公开发行证券的公司信息披露编报规则第25号——从事药品及医疗器械业务的公司招股说明书内容与格式指引》第十四条
发行人应结合行业特点、销售模式等,披露报告期内下列与收入确认有关的信息:
1、不同销售模式的收入确认政策,收入确认具体时点及合理性;退换货的相关约定、发生金额、会计处理方式,对发行人销售收入及收入确认的具体影响;
2、销售折让及销售返利相关约定、发生金额、会计处理方式,对发行人销售收入的具体影响。
《企业会计准则第14——收入》应用指南2018五、关于收入的计量:
企业应当首先确定合同的交易价格,再按照分摊至各单项履约义务的交易价格计量收入。
交易价格,是指企业因向客户转让而预期有权收取的对价金额。
企业将预期退还给客户的款项,应当作为负债进行会计处理,不计入交易价格。
合同标价并不一定代表交易价格,企业应当根据合同条款,并结合以往的习惯做法确定交易价格。在确定交易价格时,企业应当考虑可变对价、合同中存在的重大融资成分、非现金对价以及应付客户对价等因素的影响,并应当假定将按照现有合同的约定向客户转移商品,且该合同不会被取消、续约或变更。
可变对价:企业与客户的合同中约定的对价金额可能是固定的,也可能会因折扣、价格折让、返利、退款、奖励积分、激励措施、业绩奖金、索赔等因素而变化。
873167新赣江
回复:
单位:万元
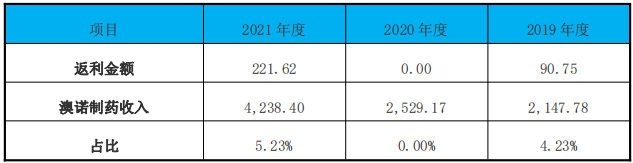
报告期内,发行人仅针对澳诺制药设置了销售返利条款。
430685新芝生物
回复:
报告期内,公司经销商销售前五名的返利计提政策、返利金额、结算方式等情况如下:
(1)2021年度
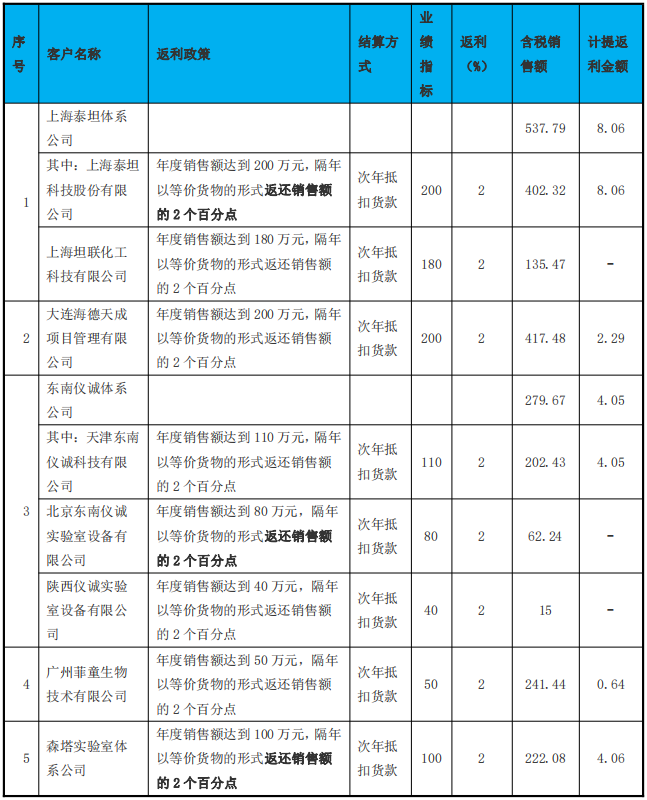
注:上表中,上海泰坦体系公司、东南仪诚体系公司统计口径为其中签订经销商协议的法人主体。
报告期内,公司销售返利的计提情况和收入的匹配情况如下:
单位:万元
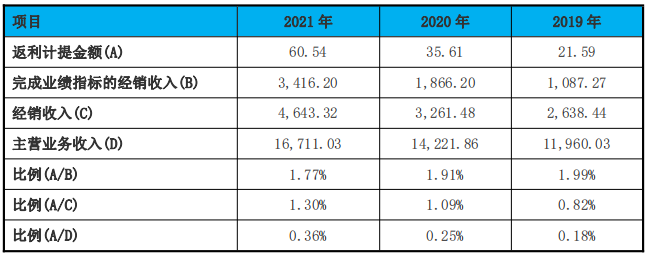
销售返利会计处理
各考核年度结束后,公司对经销商业绩指标完成情况进行确认,在当年年末计提销售返利,会计处理如下:
借:营业收入
贷:应收账款
公司对销售返利会计处理符合《企业会计准则》的规定。
核查程序 | 详细核查步骤 |
访谈关键人员、了解内部控制的有效性、实施实质性分析程序 | 1、访谈公司销售部和财务部等部门负责人,获取并了解销售返利计提相关的内部控制,对相关内部控制设计及执行的有效性进行复核; |
2、了解并分析发行人销售返利政策是否存在变动及变动的合理性、分析销售返利各期计提及发放金额和期末余额变动的合理性; | |
检查购销合同关键条款 | 获取并分析了公司主要客户的合作协议及购销合同,核对关键条款以及返利政策,评价发行人销售返利政策执行情况以及相关会计处理是否符合《企业会计准则》的规定; |
重新计算 | 抽查公司主要客户签订的合作协议、购销合同以及对应的返利计算表,根据合作协议和购销合同约定的销售返利政策重新测算销售返利计提金额,检查销售返利的发放记录; |
函证 | 选取主要客户作为样本,对报告期各期末销售返利余额实施函证程序; |
细节测试 | 抽选样本检查主要客户的销售和回款凭证,执行细节测试; |
走访核查相关情况 | 选取主要客户执行现场走访或视频访谈程序,核实销售返利政策执行情况及结算情况等信息。 |






 官方公众号
 官方公众号
