

 2022-10-29
 3120
基于企业发展考虑,部分企业上市前通过增资或转让股份等形式实现高管或核心技术人员、员工持股。根据证监会《首发业务若干问题解答》及《北京证券交易所向不特定合格投资者公开发行股票并上市业务规则适用指引第1号》中关于股份支付相关规定,对设定服务期的股份支付,股份支付费用应当用恰当的方法在服务期内进行分摊,并计入经常性损益。
发行人应在招股说明书及报表附注中披露股份支付的形成原因、权益工具的公允价值及确认方法。保荐机构及申报会计师应对首发企业报告期内发生的股份变动是否适用《企业会计准则第11号——股份支付》进行核查,并对以下问题发表明确意见:股份支付相关权益工具公允价值的计量方法及结果是否合理,与同期可比公司估值是否存在重大差异及原因;对于存在与股权所有权或收益权等相关的限制性条件的,相关条件是否真实、可行,服务期的判断是否准确,服务期各期确认的员工服务成本或费用是否准确;发行人报告期内股份支付相关会计处理是否符合《企业会计准则》相关规定。
《企业会计准则第11号——股份支付》规定,完成等待期内的服务或达到规定业绩条件才可行权的换取职工服务的以权益结算的股份支付,在等待期内的每个资产负债表日,将当期取得的服务计入相关成本、费用或资本公积。等待期是指可行权条件得到满足的期间。可行权条件为规定服务期间的股份支付,等待期为授予日至可行权日的期间;可行权条件为规定业绩的股份支付,应当在授予日根据最可能的业绩结果预计等待期的长度。
炬芯科技主营中高端智能音频SoC芯片的研发、设计及销售,于2020年12月30日申报,于2021年11月29日上市。
反馈问询:
炬芯科技发行申请材料显示:(1)2017 年6 月,炬芯科技股东会审议通过了2017 年购股计划;(2)公司分别于2017 年11 月13 日、2018 年4 月3 日、2019 年7 月10日、2019 年9 月10 日完成了与上述购股平台相关的工商变更手续;(3)2017 年6 月公司仍处于亏损状态,不存在新增外部投资人的入股价格,故本次公司权益工具的公允价值以第三方评估机构对公司股东全部权益价值的评估结果作为参考,估值结果为2.06 亿元。
请发行人:(1)结合工商变更手续办理的时间跨度,补充披露四次工商登记,均以同一金额作为公允价值进行股份支付是否合理;(2)上述购股权实质上是否具有等待期,发行人在工商变更时点一次性确认当次费用是否符合企业会计准则规定;(3)结合发行人成立过程、主要承接炬力集成的核心芯片设计业务,以及炬力集成经营状况等,进一步补充说明发行人2017 年6 月公允价值的合理性。请保荐机构和会计师核查并发表明确意见。
回复说明:
针对上述反馈问询之(2) 购股权实质上是否具有等待期,发行人在工商变更时点一次性确认当次费用是否符合企业会计准则规定,保荐机构申万宏源证券承销保荐、和天健会计师事务所回复意见如下:
根据《企业会计准则第11 号——股份支付》,授予后立即可行权的换取职工服务或其他方类似服务的以权益结算的股份支付,应当在授予日按权益工具的公允价值计入相关成本或费用,相应增加资本公积。2017 年购股计划没有设定具体的服务期限条件和业绩条件,公司初始评估认为本次授予是对员工过往业绩或服务的奖励,相关权益工具的结算单位为炬力集成,因此属于授予后立即可行权的以权益结算的股份支付。
根据财政部于2021 年5 月发布的《股份支付准则应用案例——以首次公开募股成功为可行权条件》(以下简称应用案例)所述“根据该股权激励计划的约定,甲公司员工须服务至甲公司成功完成首次公开募股,否则其持有的股份将以原认购价回售给实际控制人。该约定表明,甲公司员工须完成规定的服务期限方可从股权激励计划中获益,属于可行权条件中的服务期限条件,而甲公司成功完成首次公开募股属于可行权条件中业绩条件的非市场条件。甲公司应当合理估计未来成功完成首次公开募股的可能性及完成时点,将授予日至该时点的期间作为等待期,并在等待期内每个资产负债表日对预计可行权数量作出估计,确认相应的股权激励费用。等待期内甲公司估计其成功完成首次公开募股的时点发生变化的,应当根据重估时点确定等待期,截至当期累计应确认的股权激励费用扣减前期累计已确认金额,作为当期应确认的股权激励费用”。
项目 | 相关条款 | 应用案例 | 合伙企业协议 | 比较情况 |
上市前离职条款 | 离职条 款 | 该股权激励计划及合伙协议未对员工的具体服务期限作出专门约定,但明确约定如果自授予日至甲公司成功完成首次公开募股时员工主动离职,员工不得继续持有持股平台份额,实际控制人将以自有资金回购员工持有的持股平台份额,回购股份是否再次授予其他员工由实际控制人自行决定 | 在炬芯科技成功首次发行股票并上市之前,如果因任何原因导致合伙人与炬芯或其控制企业之间雇佣关系解(以下简称“离职”),则应当无条件按照如下方式转让其按照本合同所受让的股权: 2017 年的激励计划对应的条款:1)离职发生之日起10 个工作日内,炬力集成有权决定是否收回员工的股权,若10 个工作日内未作出任何表示,则视为放弃受让权;2)炬力集成拒绝或者放弃受让权后的10 个工作日内,购股管理委员会指定持股成员受让离职员工的股权,若在10 个工作日内其他持股成员没有作出任何表示,则视为放弃受让权;3)炬力集成、其他持股成员均放弃受让权后,股权依旧归该离职员工持有。 2019 年和2020 年的激励计划对应的条款:离职发生之日起10 个工作日内,回购主体将按照约定的转让价格收回员工的财产份额。 | 合伙协议中关于公司员工在挂牌上市前离职的具体条款与应用案例不存在较大差异 |
离职员工股份回购价 格 | 回购股份价格为员工认购价 | 转让价格=炬芯当期每股的净资产值*80%*合伙人按合同计算持有炬芯股数。 | 应用案例与合伙协议在回购价格条款上存在差异 | |
上市后离职条款 | 离职条 款 | 未约定 | 无 | 公司员工在违法违规等极端条件下,才需无偿转让,一般情况下发生的概率极小。而应用案例对此无相关约定 |
离职员工股份回购价 格 |
经公司对股权激励的相关协议重新研读与讨论,并与应用案例重新对照分析,公司股权激励计划与应用案例在员工离职时的回购价格等条款上存在差异,但综合比较两者实质情况基本一致,公司基于审慎原则,结合应用案例的要求对公司股份支付确认方式进行了更正。
公司根据IPO审核所处阶段、审核时间相关规定等合理估计公司成功完成首次公开募股的时点为2021年12 月,并结合公司股权激励计划中关于上市前后离职条款情况,将2017 年及之后各期股权激励计划授予日至2021 年12 月31日确定为相应股权激励计划的等待期,分期分摊股份支付费用。具体更正情况如下:
1) 公司股权激励对应服务期限和摊销金额的确定
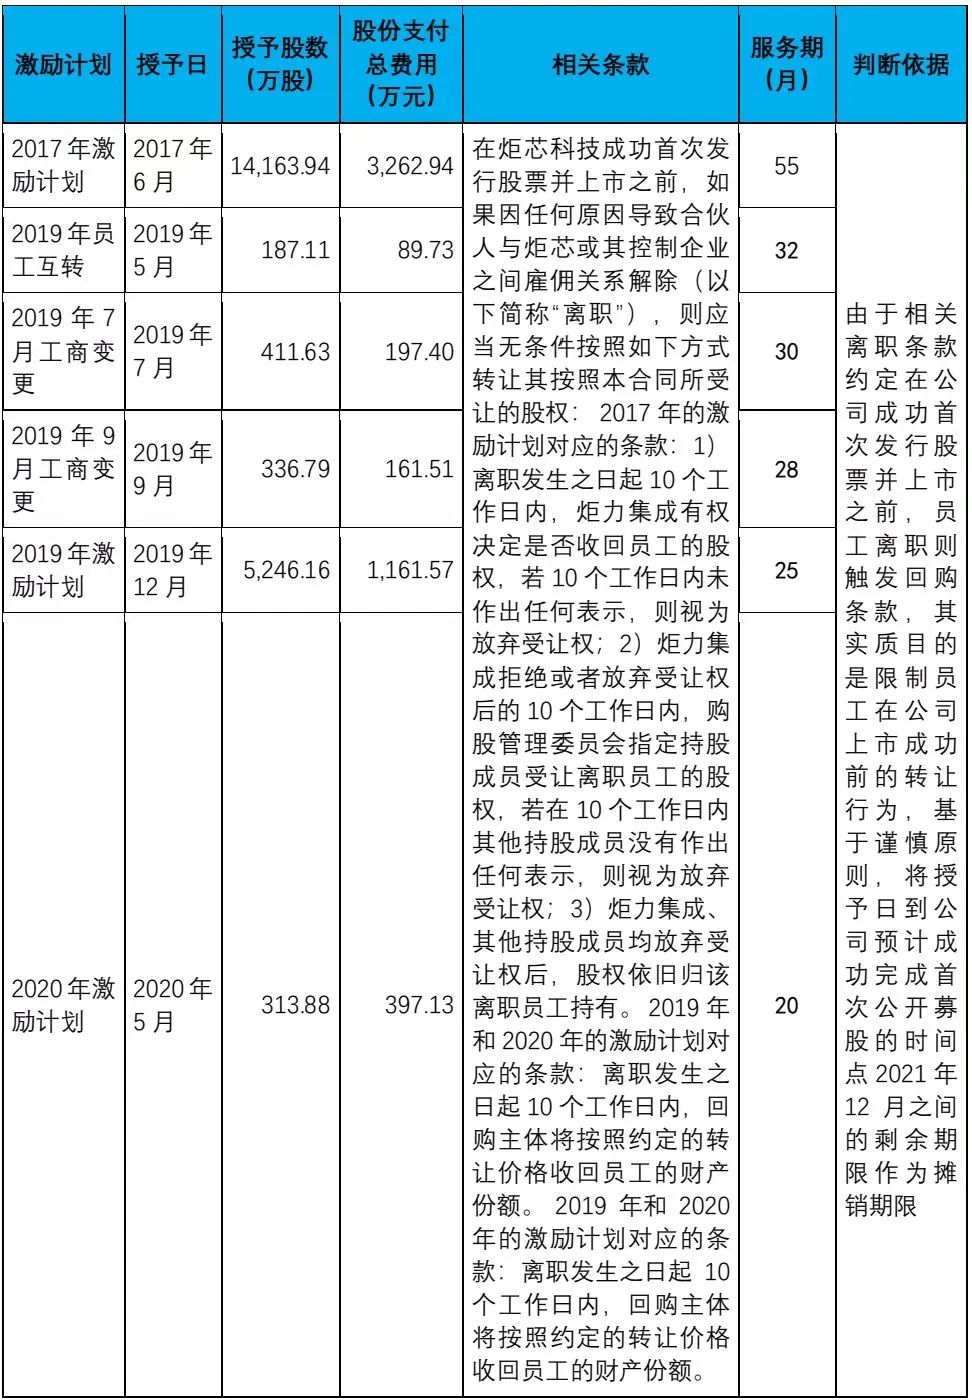
以上应确认的股份支付费用总额在各次股权激励计划授予日至服务期限预计到期日的剩余服务期限内进行分期摊销确认,公司在等待期内每个资产负债表日对预计可行权数量作出估计,截至当期累计应确认的股权激励费用扣减前期累计已确认金额,作为当期应确认的股权激励费用。
等待期内,离职员工将其持有的合伙份额转让给炬力集成或其他员工,该部分合伙企业份额对应的股份支付原分摊金额冲回,受让份额的员工对应的股份支付金额视同新授予股权激励,自授予日开始分摊。
针对上述各期股权激励计划,公司 2018 年度、 2019 年度、 2020 年度和 2021年 1-6 月分别确认股份支付费用 712.32 万元、 830.97 万元、 1,610.14 万元和844.78 万元。
2) 股份支付确认方式更正对历次激励计划的影响情况
公司采用追溯重述法对申报期内历次激励计划的股份支付确认方式进行更正, 同时,由于公司合理估计成功完成首次公开募股的时点为 2021 年 12 月,并结合公司股权激励中的上市前后离职相关条款对于离职股权回购的相关约定确定服务期限预计到期日。因此,股份支付确认方式更正对公司 2021 年度财务报表的上述科目具有影响,若公司实际于 2021 年内完成上市,则将导致公司 2021年度净利润减少 1,689.56 万元。
2020 年度以及 2021 年 1-6 月更正的净利润影响数占更正前净利润的比例超过 20%,鉴于公司认为股份支付费用计量事项属于特殊会计判断事项,本次股份支付确认方式更正主要系公司基于审慎原则,结合应用案例要求所致,故本次申报后差错更正不属于中国证监会《首发业务若干问题解答(2020年 6 月修订)》问题 44 和《上海证券交易所科创板股票发行上市审核问答》 中列示的会计基础薄弱、内控重大缺陷、盈余操纵、未及时进行审计调整的重大会计核算疏漏、滥用会计政策或者会计估计以及恶意隐瞒或舞弊行为导致的重大会计差错事项。
综上,上述股份支付差错更正事项符合《企业会计准则第 28 号——会计政策、会计估计变更和会计差错更正》的规定,公司在会计基础工作规范及相关内控方面符合发行条件。
经核查,保荐机构、申报会计师认为:
2017 年购股计划应确认的股份支付费用由一次性确认变更为按照一定期限进行分摊; 公司本次申报后差错更正不属于中国证监会《首发业务若干问题解答(2020 年 6 月修订)》问题 44 和《上海证券交易所科创板股票发行上市审核问答》 中列示的会计基础薄弱、 内控重大缺陷、盈余操纵、未及时进行审计调整的重大会计核算疏漏、滥用会计政策或者会计估计以及恶意隐瞒或舞弊行为导致的重大会计差错事项。 股份支付差错更正事项符合《企业会计准则第 28 号——会计政策、会计估计变更和会计差错更正》的规定,公司在会计基础工作规范及相关内控方面符合发行条件。
本案例中,根据相关离职条款约定,若员工在公司成功首次发行股票并上市之前离职,则触发按每股净资产80%的价格回购条款,员工实质上须完成公司上市的业绩条件和授予日至成功上市期间的服务期限才能获得股权激励收益,相关期间构成等待期,股份支付费用应当在等待期内分摊确认。审核过程中,发行人进行会计差错调整,根据IPO审核所处阶段、审核时间相关规定等,估计成功完成首次公开募股的时点为2021年12月,并结合股权激励计划中关于上市前后离职条款的情况,将2017年及之后各期股权激励计划授予日至2021年12月31日认定为相应股权激励计划的等待期,分期分摊股份支付费用,计入经常性损益。






 官方公众号
 官方公众号
