

 2025-12-22
 92
川大实验室走出的AI黑马,叩响港交所大门
在香港交易所年末的资本舞台上,一场源自成都的科技叙事正引发市场热议。诺比侃人工智能科技(成都)股份有限公司的上市仪式筹备工作紧锣密鼓,这家从四川大学实验室走出的企业,凭借创始团队的技术深耕与市场洞察,将100万元启动资金滚雪球般发展为估值超30亿港元的行业新锐。作为中国轨道交通供电检测监测系统的第二大AI解决方案提供商,诺比侃以80至106港元的招股价格区间、30.29亿至40.14亿港元的估值体量,即将于12月23日登陆港交所主板,成为港股年末科技板块最受瞩目的新星。
值得关注的是,此次IPO背后,中国顶尖投资银行中金公司再度扮演关键角色——身兼独家保荐人、全球协调人、账簿管理人和包销商多重身份,全方位为诺比侃的上市之路保驾护航。在AI企业赴港上市热潮涌动的当下,这场跨越三年的上市长跑,不仅是一家科技企业的成长加冕,更是中金公司深耕AI赛道、助力科技创新企业对接资本市场的又一重要实践。
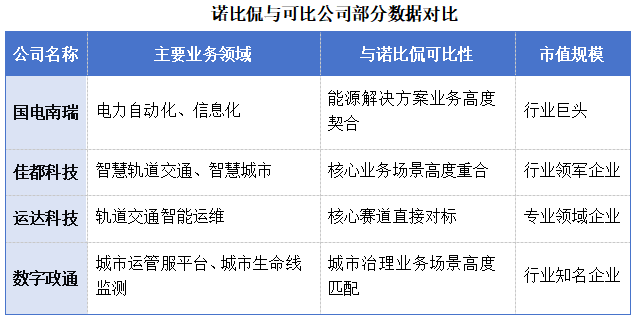
一 上市之旅:三年波折 终圆梦,中金全程护航 诺比侃的上市之路,是一场充满坚持与调整的三年长跑。2023年2月,诺比侃与中金公司正式签订科创板辅导协议,开启对接资本市场的初步尝试。彼时科创板作为国内科技创新企业核心融资平台,正吸引大批AI、高端制造领域企业扎堆申报,诺比侃的选择贴合了当时科技企业的上市潮流。 一年后,诺比侃突然调整上市战略,将目标转向港交所。这一决策既源于对自身业务布局与港股市场适配性的考量,也离不开中金公司基于市场环境的专业研判。港股作为连接内地与全球资本的重要枢纽,近年来对AI企业接纳度持续提升,在国际投资者覆盖、估值体系多元化等方面具备独特优势,更适合诺比侃这类兼具技术壁垒与国际化发展潜力的企业。 战略转向后的道路并非一帆风顺。2024年11月,诺比侃首次向港交所递表后遭遇失效;2025年5月,二次递表仍未能如愿推进。两次波折并未动摇企业与保荐人的信心,中金公司凭借丰富的IPO保荐经验,协助诺比侃梳理业务逻辑、完善招股书信息、应对监管问询,针对前两次递表中暴露的问题进行系统性优化。2025年12月3日,诺比侃更新聆讯后资料集,标志着港交所IPO成功通过聆讯,这场漫长的上市筹备终于迎来关键转折点。 2025年12月15日,诺比侃正式开启招股,拟发行378.66万股H股,其中香港发售占10%,国际发售占90%,计划于12月23日在港交所主板正式挂牌交易。与诺比侃上市进程同步升温的,是香港资本市场对AI板块的持续热情。2025年第一季度,港交所完成15宗IPO,筹资规模达186亿港元,位列全球交易所第五位,为诺比侃的上市创造了有利的市场环境。 二 商业版图:从川大校园 到三大赛道,AI赋能基础设施 诺比侃的创业故事,始于川大校园里的志同道合。创始人廖峪与首席技术官唐泰可均毕业于四川大学软件工程专业,在校期间积累的扎实技术功底与对人工智能领域的敏锐洞察,为日后创业埋下伏笔。2015年3月,诺比侃正式成立,初始注册资本仅100万元,股权结构由廖峪及两名独立第三方分别持有33.0%、34.0%及33.0%。 成立初期,公司业务方向尚未完全明确,经历了一段探索期。2017年4月,廖峪成为诺比侃唯一股东后,公司正式确立核心战略——依托创始团队在信息技术及AI领域的积累,聚焦交通、能源、城市治理三大核心领域,提供基于AI和数字孪生技术的智能化解决方案,精准踩中了国内基础设施智能化升级的时代风口。 如今,诺比侃已构建起三大成熟业务板块,形成多元化商业版图。在交通解决方案领域,产品覆盖轨道交通检测监测、接触网缺陷识别、铁路巡检等关键场景,通过AI算法实现对轨道交通供电系统的实时监测与智能诊断。根据灼识咨询数据,以2024年轨道交通领域与供电相关的收入计算,诺比侃已成长为中国第二大AI+供电检测监测系统提供商,市场份额约5.9%;在轨道交通AI+检测监测解决方案领域排名第三,市场份额约1.8%。 在能源解决方案板块,诺比侃聚焦电网检测、输配电线路验损等核心需求,通过数字孪生技术构建电网虚拟模型,结合AI算法实现对线路缺陷的精准识别与预警,帮助电力企业降低运维成本、提升供电可靠性。在城市治理解决方案领域,产品已广泛应用于园区管理、应急响应、社区服务等场景,通过整合多源数据打造智能化管理平台,助力城市治理数字化转型。 三 资本推手:中金全方位 赋能,看好AI+基础设施赛道 作为中国资本市场领军机构,中金公司在科技企业上市保荐领域有着深厚积累与卓越口碑。历史数据显示,中金公司累计参与223个保荐项目,首日破发率仅为38.57%,这一成绩在行业内处于领先水平,充分彰显其对企业价值的精准判断与市场定价能力。 此次诺比侃IPO,中金公司以“独家保荐人+全球协调人+账簿管理人+包销商”的全方位服务模式深度参与,既体现了对诺比侃业务模式、技术实力与成长潜力的充分认可,也为企业上市过程中的定价、配售、稳价等关键环节提供了强有力支持。在诺比侃两次递表受挫的过程中,中金公司凭借专业投行团队,协助企业梳理业务亮点、优化财务数据呈现、回应监管关切,最终推动上市进程顺利推进。 诺比侃能够获得中金青睐,核心源于其清晰的业务模式与强劲的成长性。公司聚焦的交通、能源、城市治理三大领域,均是国家重点支持的基础设施智能化升级方向,市场空间广阔。其“AI+数字孪生”的技术路线,恰好契合了这些领域的核心需求,具备较强的竞争壁垒。此外,持续增长的营收规模与较高的盈利能力,也为其资本市场估值提供了坚实支撑。 根据招股书规划,本次IPO募集资金将主要用于四大方向:约40%用于加强核心技术研究,重点投入AI算法优化、数字孪生技术迭代等关键领域;约40%用于建设研发技术中心和新总部基地,打造集研发、测试、运营于一体的综合性技术平台;约10%用于寻求战略投资及收购机会,通过产业整合拓展业务边界、完善产业链布局;剩余10%作为营运资金,保障公司日常经营与业务拓展的资金需求。 四 财务镜像:高增长背后 的结构调整,增收不增利引关注 诺比侃近年来的财务数据,勾勒出一家快速成长的科技企业的发展轨迹。2022年至2024年,公司营收分别实现2.5亿元、3.6亿元、4.0亿元人民币,年均复合增长率达到26.5%,持续保持稳健增长态势;同期净利润分别为0.6亿元、0.8亿元、1.2亿元人民币,盈利能力稳步提升,毛利率长期维持在55%以上的较高水平,2024年更是达到58.9%,显著高于行业平均水平,彰显了技术驱动型企业的盈利特性。 然而,2025年上半年,公司财务数据出现“增收不增利”现象。期内营收同比增长24.68%至2.32亿元人民币,但净利润却同比下滑21%至4008万元人民币,毛利率从上年同期的57.9%骤降至39.2%,引发市场广泛关注。 诺比侃在招股书中解释,毛利减少主要源于能源解决方案业务毛利率的下降。2025年上半年,公司能源解决方案业务中的技术服务定制化开发项目大幅增加,这类项目对配套服务的需求更高,导致采购成本显著上升,进而拉低了整体毛利率水平。 此外,公司业务结构的快速调整也对短期盈利产生了一定影响。2024年,交通解决方案仍是核心收入来源,收入占比达52%;2025年上半年,城市治理解决方案业务异军突起,成为第一大收入来源,占比高达57.3%。新业务板块的快速扩张需要一定的投入与磨合周期,短期内对盈利水平造成了一定压力。 五 市场定位与估值逻辑: 高溢价背后的机遇与风险 在AI+基础设施这一细分赛道中,诺比侃的市场定位颇为独特。与国电南瑞、佳都科技、数字政通等行业巨头相比,诺比侃的营收规模虽相对较小,但盈利能力却毫不逊色。2024年,公司毛利率达到58.9%,净利润率为30%,显著高于多数可比公司的盈利水平,这种“小而美”的发展模式,使其在细分赛道中具备较强的竞争力。 此次IPO,按发行价及2024年营收计算,诺比侃的市销率(PS)为6.8-9.0倍,高于大部分可比公司。市场给予其较高的估值溢价,核心源于其“高成长+高毛利”的双重特性。在基础设施智能化升级的大趋势下,公司所处赛道的市场空间持续扩大,而其在AI与数字孪生技术方面的积累,使其具备持续获取订单的能力。此外,作为工信部认定的专精特新“小巨人”企业,在技术研发、市场准入等方面具备一定的政策优势,也为估值提供了支撑。 不过,诺比侃面临的市场风险也不容忽视。客户集中度较高是最突出的风险点,2025年上半年,公司第一大客户的收入占比高达50.1%,前五大客户贡献了74.2%的收入。如此高的客户集中度意味着公司业绩易受单一客户需求波动的影响,若主要客户减少采购或终止合作,将对公司经营产生重大不利影响。 此外,公司收入对公共部门终端客户的高度依赖也存在一定风险。2024年,来自公共部门的收入占比达85.1%;2025年上半年,这一比例进一步升至87.9%。公共部门的采购需求往往与政府预算、政策导向密切相关,若未来相关领域的政策调整或预算缩减,将直接影响公司的业务拓展。不过,公共部门项目通常具备稳定性强、回款有保障的特点,也为公司收入的持续增长提供了一定支撑。 六 行业风口:AI企业赴港 上市热潮,政策红利助力成长 诺比侃选择此时赴港上市,恰逢全球人工智能企业IPO的黄金窗口期。安永2025年第一季度全球IPO洞察报告显示,人工智能技术已成为驱动IPO市场变革的核心力量,2025年一季度全球AI相关企业IPO筹资规模同比增长超过150%,投资者对AI赛道的关注度持续升温。 在香港市场,这一趋势更为明显。恒生人工智能主题指数2025年以来累计涨幅已超过30%,显著跑赢同期恒生指数,显示出投资者对AI板块的浓厚兴趣。为吸引更多优质AI企业上市,港交所近年来持续优化上市制度,推出一系列政策红利。2024年,港交所下调第18C章的市值门槛,将已商业化企业的市值门槛从60亿港元降至40亿港元,降低了AI企业的上市准入门槛;2025年5月,港交所又推出“科企专线”,允许第18A章、第18C章企业保密递表,既提升了审核效率,又为企业上市筹备提供了更高的保密性,有效降低了企业上市过程中的市场风险。 这些政策调整直接推动了AI企业扎堆赴港上市。截至2025年8月,已递交港股IPO申请的约213家企业中,约有50家为AI相关企业,涵盖人工智能算法、AI+行业应用、AI基础设施等多个细分领域。在这场上市热潮中,诺比侃凭借其“AI+基础设施”的独特定位脱颖而出——与专注于消费端AI应用的企业不同,诺比侃聚焦于交通、能源、城市治理等基础设施领域,其解决方案直接服务于实体经济的智能化升级,具备更强的落地能力与商业变现能力,成为吸引资本关注的核心亮点。 此次IPO,诺比侃还设置了绿鞋机制(超额配售权),稳价人为中金公司,有助于稳定上市后股价的波动,为投资者提供更多信心。不过,此次发行并未引入基石投资者,这在港股IPO中并不常见,虽在某种程度上增加了发行的不确定性,但也从侧面反映了公司和保荐人对市场认购情况的信心。 七 技术护城河:AI+数字孪生 双轮驱动,深耕细分赛道筑壁垒 作为一家技术驱动型企业,诺比侃的核心竞争力源于深厚的技术积累与清晰的技术发展路径。公司的技术护城河主要体现在两个方面:一是基于AI和数字孪生技术的一体化解决方案能力;二是在交通、能源、城市治理等垂直领域的深度场景积累。 在技术研发方面,诺比侃构建了完善的研发体系。技术团队由创始人廖峪、首席技术官唐泰可领衔,核心成员均具备多年信息技术及AI领域的研发经验。廖峪拥有超过15年的软件开发与项目管理经验,曾主导多个大型智能化项目的研发;唐泰可在AI算法、数字孪生技术领域深耕多年,具备深厚的技术功底。 公司的核心技术已形成明显优势。在AI算法方面,自主研发的缺陷识别算法,能够实现对轨道交通接触网、输配电线路等设备的高精度检测,识别准确率超过95%,显著高于行业平均水平;在数字孪生技术方面,构建的虚拟仿真平台能够实现对物理设施的实时映射与模拟推演,为客户提供从监测、诊断到决策的全流程智能化服务。这些核心技术已广泛应用于三大业务板块,成为产品竞争力的核心支撑。 在场景积累方面,诺比侃通过多年深耕,已在垂直领域形成较强的品牌优势与客户粘性。在交通领域,熟悉轨道交通行业的运营规范与检测需求,能够快速响应客户的定制化需求;在能源领域,与电力企业建立长期合作关系,对电网运营的痛点与难点有着深刻理解;在城市治理领域,解决方案已在多个城市落地,积累了丰富的项目经验。这种“技术+场景”的深度融合,构成了公司坚实的竞争壁垒。 此外,公司还获得多项行业权威认可。2023年,被工信部认定为专精特新“小巨人”企业,同年被四川省认定为“四川省新经济示范企业”。这些资质不仅提升了公司的品牌影响力,也为其在公共采购项目中赢得了更大的竞争优势。按照技术发展规划,上市后约40%的募集资金将用于核心技术的继续研究,重点围绕AI算法优化、数字孪生技术升级、多模态数据融合等关键方向展开,进一步巩固技术优势并拓展新的应用场景。 随着诺比侃的上市钟声即将在港交所敲响,其股价表现将成为市场对AI+基础设施这一赛道价值判断的最新风向标。无论上市后的市值如何波动,这家从成都走出的AI企业已成功在资本市场上写下了自己的注脚。 公司的客户集中度和对公共部门的依赖,仍将是投资者长期关注的焦点。中金公司作为护航者,其后续的稳价操作也将被放在放大镜下观察。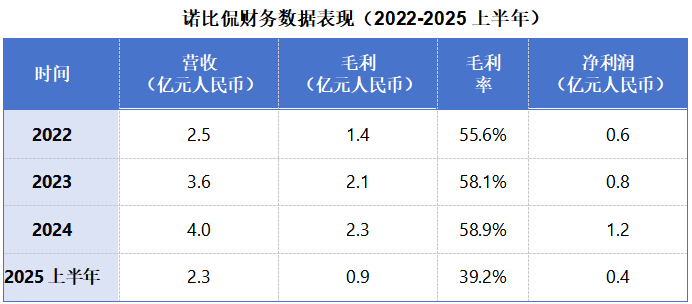






 官方公众号
 官方公众号
