

 2022-08-20
 506
经营业绩下滑的介绍
对于持续业绩下滑,是指在报告期(三年一期)的经营业绩逐年(期)下滑,或者最近一年一期的经营业绩较前一年(期)下滑的情形。“经营业绩”以扣除非经常性损益合计数前后孰低的净利润为计算依据。
综合目前的政策和实际情况来看,对于持续业绩下滑,证监会发布的IPO审核51条问答有明确规定:
1、属于持续业绩下滑,且最近一期业绩较前期高值下滑50%以上的,一般认定存在对持续经营能力构成重大不利影响的情形。而下滑幅度超过50%以上,或预计下一报告期业绩数据下滑幅度将超过50%的,基于谨慎稳妥原则,暂不予安排核准发行事项,待其业绩恢复并趋稳后再行处理或安排重新上发审会;
2、属于持续业绩下滑,但最近一期业绩较前期高值下滑在30-50%之间的,发行人应按经营业绩下滑专项信息披露要求做好披露工作,保荐机构、申报会计师应就经营业绩下滑是否对持续盈利能力构成重大不利影响发表专项核查意见,并在审核中予以重点关注;
3、属于持续业绩下滑,但最近一期业绩较前期高值下滑少于30%的,发行人应按经营业绩下滑专项信息披露要求做好披露工作。
根据《北京证券交易所向不特定合格投资者公开发行股票并上市业务规则适用指引第1号》:发行人在报告期内出现营业收入、净利润等经营业绩指标大幅下滑情形的,保荐机构及申报会计师应当从以下方面充分核查经营业绩下滑的程度、性质、持续时间等:
(1)经营能力或经营环境是否发生变化,如发生变化应关注具体原因,变化的时间节点、趋势方向及具体影响程度。
(2)发行人正在采取或拟采取的改善措施及预计效果,结合前瞻性信息或经审核的盈利预测(如有)情况,判断经营业绩下滑趋势是否已扭转,是否仍存在对经营业绩产生重大不利影响的事项。
(3)发行人所处行业是否具备强周期特征、是否存在严重产能过剩、是否呈现整体持续衰退,发行人收入、利润变动情况与同行业可比公众公司情况是否基本一致。
(4)因不可抗力或偶发性特殊业务事项导致经营业绩下滑的,相关事项对经营业绩的不利影响是否已完全消化或基本消除。
根据《全国中小企业股份转让系统精选层挂牌审查问答(一)》的问题14:发行人在报告期内出现营业收入、净利润等经营业绩指标大幅下滑情形的,保荐机构及申报会计师应当从以下方面充分核查经营业绩下滑的程度、性质、持续时间等:
(1)经营能力或经营环境是否发生变化,如发生变化应关注具体原因,变化的时间节点、趋势方向及具体影响程度;
(2)发行人正在采取或拟采取的改善措施及预计效果,结合前瞻性信息或经审核的盈利预测(如有)情况,判断经营业绩下滑趋势是否已扭转,是否仍存在对经营业绩产生重大不利影响的事项;
(3)发行人所处行业是否具备强周期特征、是否存在严重产能过剩、是否呈现整体持续衰退,发行人收入、利润变动情况与同行业可比公众公司情况是否基本一致;
(4)因不可抗力或偶发性特殊业务事项导致经营业绩下滑的,相关事项对经营业绩的不利影响是否已完全消化或基本消除。
发行人最近一年(期)经营业绩指标较报告期可比期间最高值下滑幅度超过50%,如无充分相反证据或其他特殊原因,一般应认定对发行人持续经营能力构成重大不利影响。保荐机构及申报会计师应结合上述情况,就经营业绩下滑是否对发行人持续经营能力构成重大不利影响发表明确意见。
案例一:青岛积成
《关于青岛积成电子股份有限公司公开发行股票并在北交所上市申请文件的第三轮审核问询函的回复》的问题1.经营业绩下滑的原因及持续下滑的风险:
根据问询回复, 2021 年发行人收入同比增长 5.86%,但归母扣非净利润同比下滑 29.20%,同行业可比公司新天科技与三川智慧营业收入全年处于下滑趋势,三川智慧全年扣非净利润下滑 11.36%。
一、请发行人:
(1)分季度说明 2021 年收入、成本、毛利率、费用、净利润等经营数据的变化情况,并结合各类产品的销售结构、销售收入占比较高的单型号产品单价、毛利率的变化情况等说明2021年净利润大幅下滑的原因及合理性,是否存在单个产品竞争力下降的情形。
(2)结合报告期内及期后各类细分产品销售情况、报告期后新冠疫情对订单执行的影响等,分析说明业绩大幅下滑的原因及后续影响,说明经营环境及主要指标是否发生重大不利变化、业绩变动趋势与行业是否一致,并充分揭示风险。
(3)补充披露发行人正在采取或拟采取的改善措施及预计效果,结合前瞻性信息,说明经营业绩下滑趋势是否已扭转,并在重大事项提示中披露主要经营状况与财务信息,同时充分揭示业绩变动或下滑的风险及其对持续经营能力的影响。
回复要点:公司2021年净利润大幅下降,主要系水表毛利率下降、燃气表收入下降和销售费用率上升所致。公司水表毛利率下降、燃气表收入下降、销售费用率上升等因素导致净利润大幅下降具有合理性,具体分析如下:
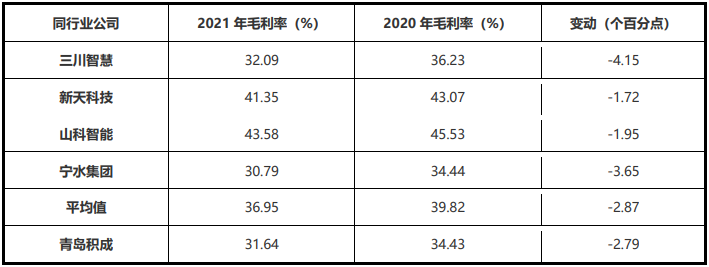
1)公司水表毛利率下降,与同行业变动趋势一致。根据水表同行业公司的年报数据,同行业公司水表毛利率情况如下:
注:以上数据来源于上市公司年报
由上表分析可知,同行业公司 2021 年水表毛利率较 2020 年均存在下降的情况,公司毛利率的下降幅度在同行业公司区间内,与平均值相近,公司水表毛利率下降与同行业趋势一致,具有合理性。
2)公司燃气表客户较为稳定,主要包括北京顺义及其附属企业、济南港华及其附属企业。报告期各期,上述 2 个客户的收入占燃气表收入的比例合计分别为 60.01%、 55.51%和 34.62%。因此主要客户销售波动会对公司燃气表收入产生较大影响。2021 年度北京顺义需求下降导致燃气表收入大幅下降,从而影响公司净利润,具有合理性。
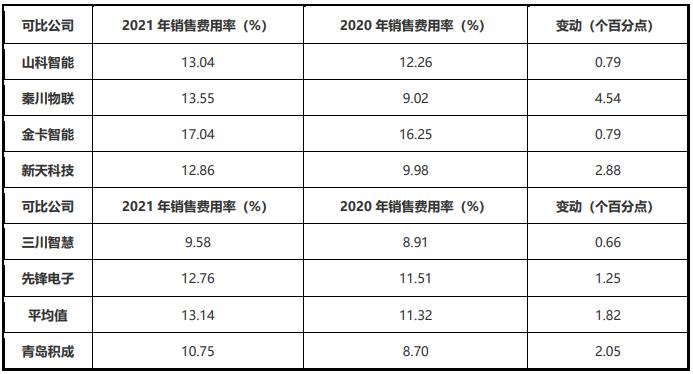
由上表分析可知,同行业可比公司2021年销售费用率较2020年均存在上升的情况,公司的销售费用率上升幅度在可比公司区间内,公司销售费用率上升与同行业趋势一致,具有合理性。
综上,公司水表毛利率下降、燃气表收入下降、销售费用率上升等因素导致净利润大幅下降具有合理性。
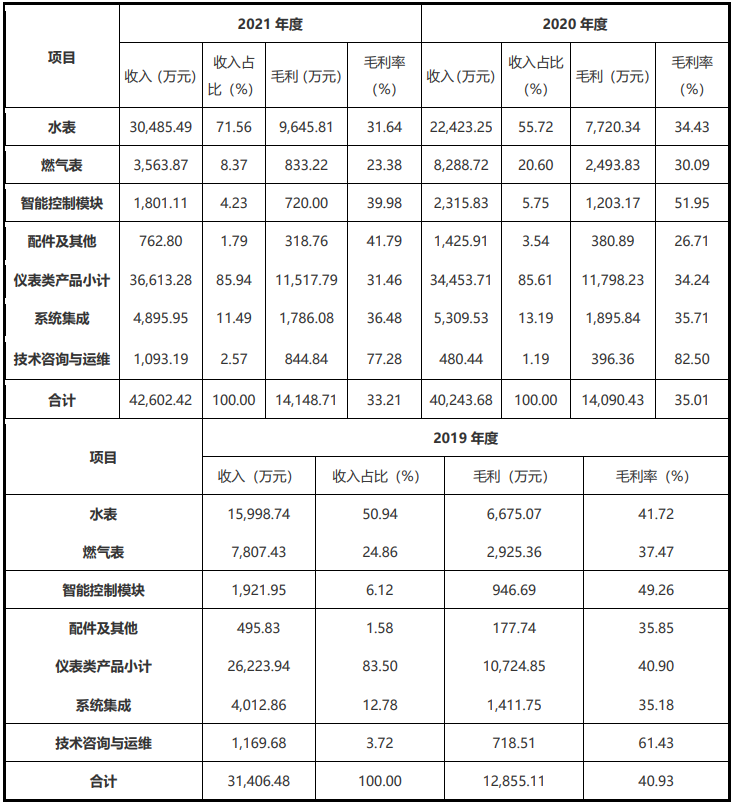
报告期内,仪表类产品收入占营业收入的比例分别为83.50%、85.61%和85.94%,毛利占毛利总额的比例分别为83.43%、83.73%和 81.41%,仪表类产品是公司主要的收入和毛利来源。
2021年仪表类产品营业收入较 2020 年增长6.27%,毛利下降2.38%。仪表类产品毛利下降导致公司整体毛利增长幅度较小,而销售费用、管理费用等与收入增速相近,从而导致业绩大幅下滑。水表毛利率下滑及燃气表收入下降是导致仪表类产品毛利下降的主要原因,从而导致公司业绩大幅下降。
二、中介机构核查情况
案例二:力王股份
《关于广东力王新能源股份有限公司公开发行股票并在北交所上市申请文件的审核问询函之回复》的问题 6.业绩持续下滑的风险:根据招股说明书,报告期各期,发行人营业收入分别为33,172.19万元、40,227.33万元和46,908.90万元,净利润分别为2,950.84万元、 5,207.11万元和4,040.73万元, 2021 年净利润大幅下滑。2022年1-3月发行人营业收入为9,492.50万元,净利润630.69万元,分别较上期同期下降9.16%和40.82%。
(1)业绩下滑的原因及合理性。请发行人:①结合各期的订单数量及金额、实现收入、所处行业的整体增长率水平等,分产品说明不同业务模式、销售模式收入变动情况及原因,并结合可比公司同类产品销售情况及细分行业发展情况,分析说明报告期内收入变动是否合理,如存在差异请分析原因。
②说明公司2021年净利润下滑,报告期后收入与净利润下滑、经营活动产生的现金流量净额为负的原因及合理性,是否对发行人持续经营能力构成重大不利影响,发行人报告期内收入及净利润波动趋势是否与同行业可比公司一致。
回复要点:(1)说明公司 2021 年净利润下滑的原因及合理性
公司 2021 年度净利润变动情况如下:
单位:万元
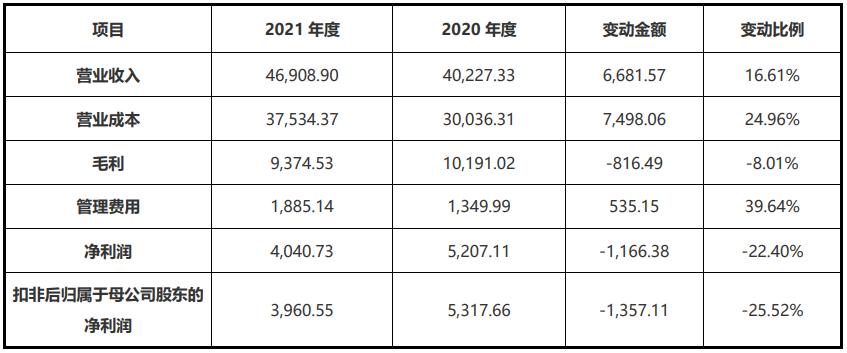
2021 年公司净利润出现下滑主要原因是:
1)主要原材料价格上涨导致毛利下滑
公司产品的原材料以碱性电解二氧化锰、锌合金、锌锭、钴酸锂为主, 2021年此四种原材料采购金额占总采购金额的比重为45.91%。2020年和2021年上述原材料采购价格波动的具体情况如下:
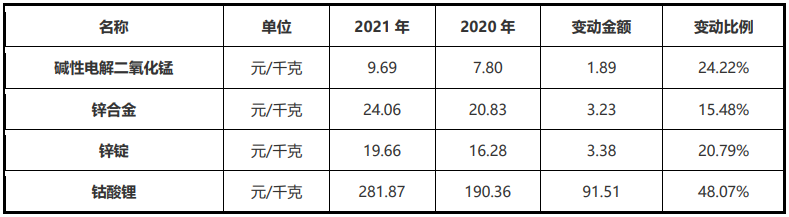
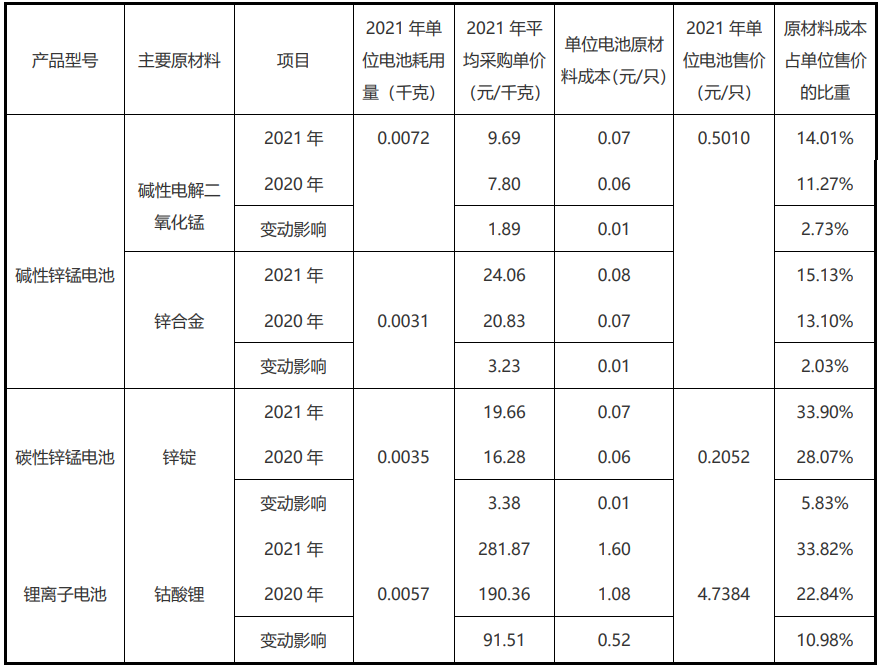
2)2021年公司在营业收入增长的情况下毛利下滑, 2021年较2020年毛利率下滑 5.35个百分点,主要系主要原材料平均采购价格大幅上涨所致,其中碱性锌锰电池主要原材料(碱性电解二氧化锰、锌合金)平均采购价格上涨对毛利率的影响为-4.76%,碳性电池主要原材料(锌锭)平均采购价格上涨对毛利率的影响为-5.83%,锂离子电池主要原材料(钴酸锂)平均采购价格上涨对毛利率的影响为-10.98%。2021年较 2020年,公司锂电池毛利率上涨2.24个百分点,主要系公司优化产品结构的结果,并通过优化产品结构将部分成本上涨的压力传导至下游客户;但锌锰电池市场竞争较为激烈,公司自身承担了原材料价格上升的主要压力,导致公司锌锰电池业务毛利率下降了6.82个百分点。因此,公司 2021 年综合毛利率下滑受主要原材料采购价格上涨的影响。
(2)说明是否对发行人持续经营能力构成重大不利影响
公司的经营能力或经营环境未发生重大不利变化。公司经营能力持续增强,在研发方面,报告期后公司取得 5 项专利,其中锂电池领域取得 4 项发明专利,研发技术能力持续增强;在新客户开拓方面,公司已与 ADEMCO COMERCIAL Y CENTRO DE INVESTIGACION Y DESARROLLO、 Dollar Tree Stores Inc 等客户达成了合作意向,具有较好的新客户开拓能力。公司所处行业经营环境持续向好,在公司锂电池重点布局的电子烟行业,电子烟行业监管政策、产品标准出台提高了电子烟行业的准入门槛、加速消费者对电子烟认知的提升、提高了消费者体验,将加速行业良性发展,《2021 电子烟产业蓝皮书》数据显示,预计电子烟出口规模未来将保持平稳增长, 2024 年预计达到 3,402 亿元规模。此外,报告期后,公司主要原材料锌合金、钴酸锂采购价格也有所下降。综上所述,公司业绩下滑, 不会对公司的持续经营能力产生重大不利影响。
综上所述,针对北交所IPO过程中,拟上市企业遇到经营业绩下滑的问题应从以下几个方面进行核查要求和解释说明:发行人应充分说明公司的业绩下滑程度与行业变化趋势是否一致,若发行人是属于强周期行业,发行人应结合所处行业过去若干年内出现的波动情况,论证自身所处行业是否具备强周期特征,与此同时,保荐机构应对发行人属于强周期行业的依据是否充分发表专项核查意见;比较说明发行人收入、利润变动情况与行业可比上市公司情况是否基本一致;说明行业不存在整体持续衰退,业绩波动范围是否可控、说明业绩波动的主观和客观原因以及业绩下滑趋势短期内是否能停止甚至可能逆转。公司还需要在重大事项提示中披露主要经营状况与财务信息,以及下一报告期业绩预告情况,充分揭示业绩变动或下滑的风险及其对持续盈利能力的影响。
中介机构通过获取发行人的经营、销售数据,需要就经营业绩下滑是否对发行人的持续盈利能力构成重大不利影响发表专项核查意见,并且分析发行人的业绩出现大幅下降的原因以及合理性,核查发行人的经营与财务状况是否正常,是否存在影响发行条件的重大不利影响因素,出具明确的结论性意见。






 官方公众号
 官方公众号
