

 2025-08-25
 75
一桶浑浊腥臭的废弃油脂,十年后竟淬炼出估值40亿元的资本故事。
2025年8月7日,上交所上市委会议室里,苏州丰倍生物科技股份有限公司的IPO申请获得“无条件通过”。当审议结果宣布时,创始人平原的脸上没有太多表情变化,但握笔的手指关节微微发白。
这位49岁的复旦学霸比任何人都清楚,手中这份招股书承载着怎样沉甸甸的分量——十一载光阴,从被资本拒之门外的“地沟油作坊”,到如今叩开A股大门,成为中国“废弃油脂资源综合利用第一股”。这不仅是一家企业的逆袭,更是中国循环经济产业从边缘走向主流的缩影。在当天的审议现场,上市委对公司技术壁垒、产能规划及风险应对的问询,也折射出资本市场对这一新兴赛道的审慎与期待。
一
恨意驱动的创业:
从餐桌危害到资本宠儿
很少有人因“恨”创业,但平原是个例外。
原本在中粮系稳步晋升的他,因亲历“地沟油”回流餐桌的危害,人生轨迹彻底改变。有传言称他自己就曾深受其害,家人因误食含“地沟油”的食物引发健康问题,这种切肤之痛让他下定决心,要彻底斩断“地沟油”回流餐桌的链条,催生了丰倍生物的诞生。
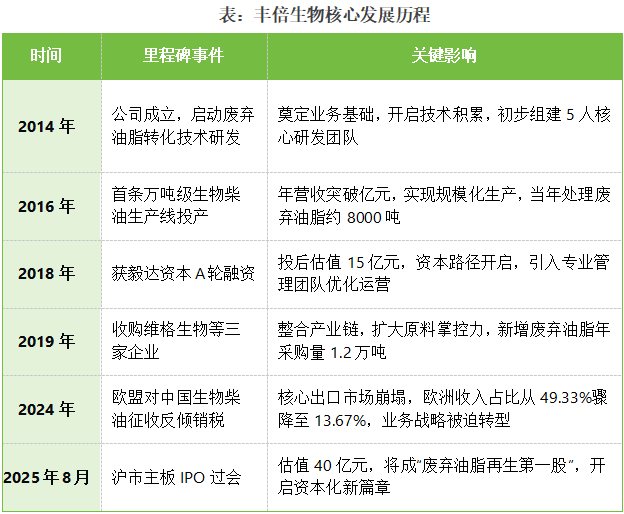
2014年,在苏州工业园区一间不足百平米的简陋实验室里,平原开启了“地沟油”再生之旅。早期条件极为艰苦:资本圈将“地沟油”产业视为低端污染领域,纷纷冷眼旁观,甚至有投资人直言“做地沟油生意难登大雅之堂”;团队组建困难,兼具油脂化工与环保技术的专业人才寥寥无几,平原只能从高校实验室“挖人”,用情怀和愿景吸引团队;技术攻关更是步履维艰,当时废弃油脂转化面临三大行业难题:技术能耗高,传统工艺每处理1吨废弃油脂需消耗300度以上电能;市场接受度低,下游企业对“地沟油”衍生产品存在质量疑虑;政策标准模糊,国内尚未出台废弃油脂再生产品的统一质量规范。
“地沟油能变废为宝,绝不能再回流餐桌危害人体健康。”平原的坚持最终感动了身边人。他带领团队日夜攻关,在实验室反复调试反应温度与催化剂配比,历经上千次实验,终于研发出“工业油脂-生物柴油-生物基材料”技术体系,将处理1吨废弃油脂的能耗降至150度以下,且产品纯度达到99.5%以上。同时,通过妻子韩琳琳及家族成员的资金支持,建立起初始经营体系,从采购废弃油脂到产品销售的全流程逐步落地。
2016年,第一条规模化生物柴油装置投产,尽管当年营收不足1亿元,且面临原料供应不稳定、产品销路狭窄等问题,但这标志着公司正式迈入规模化生产阶段。两年后,丰倍生物迎来首个资本转折点——本土创投巨头毅达资本独家注资A轮。这笔融资并非偶然,毅达资本当时正布局环保与循环经济赛道,丰倍生物的技术优势与市场潜力打动了投资团队。据接近交易的人士透露,此次融资规模约2亿元,投后估值达15亿元,这笔资金不仅缓解了公司的资金压力,更重要的是为公司带来了产业资源,助力其拓展下游客户。
二
资本市场的冷眼与坚守
:“只融一轮”的孤勇之路
在资本狂热的时代,丰倍生物的融资历程堪称异类。 成立11年间仅进行一轮外部融资,与同期生物科技企业年均1.5轮的融资频率形成鲜明对比。这种“孤勇”背后,折射出资本对废弃油脂赛道的长期冷遇。多位投资人表示,早期该赛道存在三大投资顾虑:一是行业分散,国内废弃油脂回收以个体商贩为主,产业链整合难度大;二是盈利不稳定,原料价格波动频繁,产品价格受国际能源市场影响显著;三是政策依赖性强,补贴政策变动可能直接影响企业利润。 2018—2019年,平原启动资本化关键布局。这位复旦学霸恶补资本运作知识,不仅系统学习《证券法》《上市公司监管条例》,还多次拜访券商投行团队,深入了解IPO流程与要求。在此期间,他主导收购了维格生物、良友油脂、福之源三家公司。收购总价约5220万元,其中维格生物4808万元、良友油脂100万元、福之源509.23万元。值得注意的是,这三家公司均与平原家族存在关联——维格生物70%股权由平原妻子韩琳琳持有,良友油脂实控人为平原本人,福之源直接由平原夫妇控股。通过这笔交易,夫妇二人控制的企业通过股权转让实现约3947万元现金回流,既优化了个人资产结构,又未影响对丰倍生物的控制权。 与此同时,平原家族的控制权纹丝不动。IPO前股权结构显示:平原通过直接持股62.3%,并通过苏州倍丰投资中心(有限合伙)间接持股23.1%,合计控股85.4%,形成典型“夫妻店”架构,妻子韩琳琳担任公司副总经理,负责原料采购与行政管理。2022—2023年,在公司筹备IPO的关键阶段,仍实施3114万元现金分红,其中2022年分红1500万元,2023年分红1614万元。按平原家族85.4%的持股比例计算,约2659万元流入其口袋。 “边分红边募资”的操作引发市场质疑。在最初披露的10亿元募资计划中,2.5亿元用于补充流动资金,占比达25%。这一计划被部分投资者认为“不合理”,质疑公司在需要资金扩产的同时,却向实控人家族大额分红,存在利益输送嫌疑。面对监管问询,公司最终删除补充流动资金条款,将募资额调降至7.5亿元,全部用于产能扩张与技术升级项目。 一位私募股权合伙人坦言:“资本最初对“地沟油炼金术”持怀疑态度。这个领域毛利率低、政策风险高,不符合传统投资逻辑中‘高成长、高回报’的标准。平原能走到上市,靠的是对产业趋势的精准预判——提前布局生物基材料赛道,以及超强的执行力,在原料供应、技术研发、市场开拓等方面持续突破。” 三 沪市主板的入场券: 技术壁垒构建护城河 八年磨剑,终迎资本市场的认可。 丰倍生物的上市之路可谓一波三折。早在2020年,公司就启动科创板IPO辅导,选择科创板的核心原因是其“硬科技”属性——当时公司已拥有多项发明专利,且生物柴油产品符合科创板支持的节能环保领域。但2021年初,受科创板对企业研发投入占比、技术先进性要求提高的影响,公司主动撤回辅导材料,转向沪市主板。主板市场对企业盈利稳定性要求更高,丰倍生物当时已实现连续三年盈利,更符合主板上市条件。2023年6月,公司正式向沪市主板提交IPO申请,历经两轮问询,监管部门重点关注了公司技术专利、欧盟反倾销影响、原料供应稳定性等问题,公司逐一回复并补充披露相关风险,最终在2025年8月7日成功过会。 技术专利构筑了公司的核心壁垒。截至2025年3月,公司拥有144项专利,建立江苏省油脂加工副产品综合利用工程技术研究中心等研发平台。其核心创新在于打造了“废弃油脂—生物燃料—生物基材料”全产业链,实现资源梯级利用。 在应用端,公司产品已打入全球巨头供应链: 生物基材料领域:农药助剂、化肥助剂国内市场占有率分别达6.72%和6.46%,客户包括丰乐种业、久易股份等农化龙头。 生物燃料领域:成为托克、嘉能可、壳牌、BP等国际能源巨头的合格供应商,产品远销欧洲、新加坡等市场。 公司产能规模位居行业前列。截至2024年末,生物柴油产能10.5万吨,居全国第六位,产量8.01万吨,占全国总产量4.68%。此次IPO募资7.5亿元,主要用于产能扩张,项目达产后总产能将跃升至51.82万吨。 四 变废为宝的生意经: 增收不增利的财务迷局 翻开丰倍生物的财务报表,一组矛盾数据引人深思。 2022—2024年,公司营收从17.09亿元增长至19.48亿元,年均增速6.8%,增长动力主要来自生物基材料业务的拓展——生物基材料收入从2022年的8.3亿元增长至2024年的10.5亿元,年均增速13.2%。同期扣非净利润却从1.36亿元下滑至1.15亿元,呈现“增收不增利”的困局。更令人担忧的是毛利率持续走低,从13.55%降至11.67%,2024年较行业均值(16.5%)低约5个百分点,盈利能力显著弱于同行。 三重压力叠加,持续挤压公司利润空间: 欧盟反倾销重击:2024年7月欧盟征收23.7%临时反倾销税,导致公司对欧销售收入从2022年占比49.33%暴跌至13.67%,核心市场几近崩塌。 原料价格波动:废弃油脂采购价从2020年3927元/吨飙升至2022年7155元/吨,虽近期回落至5000元/吨区间,仍较基准期上涨27%。 产品价格下行:生物柴油售价三年下降25.5%,从0.98万元/吨降至0.73万元/吨,工业级混合油降价31.9%。 现金流危机更敲响警钟。2024年经营活动现金流净额骤降至2243万元,较上年暴跌86.2%。与此同时,短期借款达1.73亿元,超过1.67亿元货币资金储备,流动性缺口隐现。 五 创始人的资本艺术 :IPO前的精妙套现 平原的资本运作手腕在IPO前展现得淋漓尽致。 2018—2019年的资产重组堪称经典:通过丰倍有限收购维格生物(4808万元)、良友油脂(100万元)、福之源(509.23万元)。这三家公司均与平原家族关系密切——维格生物70%股权由平原妻子韩琳琳持有,良友油脂实控人为平原本人,福之源直接由平原夫妇控股。 这笔交易实现“一石三鸟”:解决同业竞争、整合产业链、完成家族资产证券化。最终平原夫妇套现3947万元,提前回收创业投入。 2022—2023年的分红操作更显精妙。在IPO申报前夕,公司连续实施1500万元和1614万元现金分红。按85.4%持股比例计算,平原家族再获2659万元现金。至此,IPO前累计套现超6600万元。 “这些操作在法律层面无可指摘,但道德争议难免。”一位投行人士指出,“创始人在公司急需资金扩产时大规模套现,又与募资补流计划同时存在,难免引发利益输送质疑。” 这种质疑直接反映在募资方案调整中。公司最终删除2.5亿元补流计划,将募资额压缩至7.5亿元,专注产能建设项目。招股书特别强调,新增产能将用于年产30万吨油酸甲酯(生物柴油)等产品,彻底剥离补流需求。 六 扩张与风险共舞: 45万吨产能的消化难题 站在IPO门槛上,丰倍生物选择了一条激进的扩张之路。 根据募投规划,公司将新增年产30万吨油酸甲酯产能,叠加现有产能,生物柴油总产能将达45万吨,直逼行业龙头卓越新能50万吨的规模。这相当于两年内产能翻两番,扩产幅度超400%。 市场能否消化如此庞大的产能?现实挑战严峻: 欧盟市场阻断:2025年1月欧盟正式征收反倾销税,彻底关闭中国生物柴油主要出口通道。尽管公司转向新加坡、瑞士等市场,但2024年欧盟收入暴跌至5051万元,缺口难以填补。 国内市场未熟:我国生物柴油应用仍处于试点阶段,仅上海等极少数地区推行。化工领域应用尚在探索,总市场规模有限。 行业产能过剩:国内多家生物柴油企业同步扩产,招股书承认“可能出现阶段性供过于求”。 供应链隐患同样不容忽视。废弃油脂原料供应高度分散,2022年公司39.01%采购量依赖个人供应商。虽通过增加企业供应商将比例压降至2024年6.07%,但行业回收体系不健全的痛点未解。 “在欧盟大门关闭的背景下扩产四倍,如同在悬崖边加速。”一位行业分析师警告,“若通过新加坡等第三国转口规避关税,可能触发欧盟反规避调查,风险呈几何级放大。” 七 油脂重生的资本启示 :循环经济价值再定义 2025年8月19日,苏州工业园区金谷路上,丰倍生物厂区等待最后上市钟声。十一载“地沟油”炼金路,终将迎来资本市场的价值重估。 丰倍生物的故事,映射出中国循环经济产业的蜕变。从最初资本避之不及的“边缘赛道”,到如今登上A股舞台中央,背后是“双碳”战略下产业价值的重构。平原夫妇身价或将超34亿元,但比财富神话更重要的,是技术对废弃油脂归宿的重塑。 公司已布局更长远战略:纵向提升技术水平,横向拓展生物基材料应用;深度探索生物柴油多元场景;建设全球油脂资源综合利用领军企业。招股书中明确写道:“项目建成后,将显著提升公司产能规模,巩固市场地位”。 这条转型之路注定崎岖。当45万吨新产能释放时,欧盟反倾销利剑依然高悬,国内市场培育仍需时日,毛利率持续承压。平原在问询函回复中承诺:“公司已建立原料价格联动机制,并加速开发生物基材料高端应用。” 从社会痛点到资本宠儿,丰倍生物的蜕变印证了一个趋势:在碳中和时代,“垃圾只是放错位置的资源”。一桶地沟油的资本之旅,正重新定义循环经济的价值刻度。 随着上市钟声临近,平原常站在厂区望着原料罐车进出。这些装载着餐厨废油、屠宰场下脚料的车辆,曾经是人人避之不及的污染源,如今在精馏塔中淬炼成生物柴油。 他手中最新检测报告显示:公司生物基材料产品在农药减量增效应用中,使农药利用率提升30%。这个数字让他想起十年前立下的誓言——“绝不让地沟油回流餐桌”。如今,他不仅实现了这一目标,还让废弃油脂变成了守护环境、助力农业发展的“宝贝”。 此刻,那些曾被资本鄙夷的废弃油脂,正通过上交所的估值体系,获得前所未有的价值确认。丰倍生物的上市,不仅是一家企业的成功,更是中国循环经济产业的里程碑,它预示着更多“变废为宝”的故事将在资本市场上演,为中国实现“双碳”目标与高质量发展注入新动力。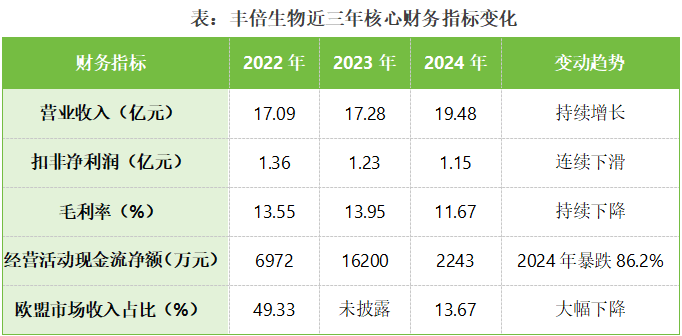






 官方公众号
 官方公众号
