

 2025-12-08
 100
2025年11月21日下午3点17分,上海证券交易所科创板上市委审议结果实时发布——易思维(杭州)科技股份有限公司IPO申请获无条件通过。此刻,80后博士、董事长郭寅的手机屏幕上,一汽-大众生产总监的“恭喜”微信与实验室里0.02毫米精度的检测数据交相辉映,标注着这家国产机器视觉企业从技术服务商到资本市场主角的蜕变。
八年深耕,易思维用387项专利构筑技术壁垒,其自主研发的“多目立体视觉检测系统”,将汽车焊装检测精度提升至头发直径的1/35。弗若斯特沙利文2025年报告显示,2024年中国汽车整车制造机器视觉市场规模16.2亿元,易思维以22.5%市占率登顶,超越盘踞市场数十年的伊斯拉、伯赛等国际巨头。从一汽-大众长春工厂到蔚来合肥基地,从比亚迪泰国工厂到沃尔沃比利时工厂,易思维的“工业之眼”已成为全球汽车智能制造的核心部件,其科创板闯关成功,既是企业的资本里程碑,更是中国机器视觉产业国产替代的重要注脚。
一
闯关成功:硬
科技的资本“通行证”
2025年11月21日的上市委审议会议,对易思维而言是一场“大考”。当天上午9点,郭寅与保荐机构国投证券的项目团队一同进入上交所审议大厅,面对由5名委员组成的审核组,他们带去的不仅是厚达数百页的招股书,更是八年技术攻坚与市场拓展的完整答卷。
“科创板的核心是‘硬科技’,我们的每一项数据都必须经得起推敲。”国投证券保荐代表人陈毅浩在会前动员时强调。此次审议,上市委委员们聚焦两个核心问题:一是汽车整车制造机器视觉领域的市场空间、竞争格局及公司未来业绩是否存在大幅波动风险;二是报告期内收入确认时点是否准确,是否与同行业可比公司相一致。这两个问题直指企业的持续盈利能力与财务规范性,也是投资者最为关注的焦点。
针对第一个问题,郭寅用数据与案例双重佐证。他指出,2024年中国汽车产量达3012.5万辆,其中新能源汽车产量1174.8万辆,同比增长25.6%。新能源汽车的一体化压铸、电池精密制造等新工艺,使机器视觉检测的渗透率从传统燃油车的35%提升至新能源汽车的78%。“以比亚迪海豹车型的电池壳体检测为例,我们的3D视觉系统可在3分钟内完成1200个检测点的扫描,缺陷识别率达99.9%,而传统人工检测需要2小时,误差率超5%。”郭寅表示,随着汽车智能化升级,单台车的机器视觉设备投入已从2020年的8000元提升至2024年的1.5万元,市场空间正持续扩容。
对于收入确认时点的疑问,财务总监李娜给出了清晰回应。她介绍,公司采用“验收确认法”,即设备安装调试完成并经客户验收合格后确认收入,这与同行业的奥普特、天准科技保持一致。为进一步说明,她举例称,2024年第四季度确认的1.8亿元收入中,有1.2亿元来自第三季度完成安装的项目,验收周期平均为45天,符合汽车行业“季度末集中验收”的惯例。
下午3点,审议结果正式公布,易思维顺利过会。这一结果意味着,这家专注于汽车制造机器视觉设备的国家重点“小巨人”企业,正式获得了登陆中国资本市场的通行证。对易思维而言,此次过会不仅是融资渠道的拓宽,更是对其技术实力与商业模式的权威认可。消息传出后,比亚迪、理想汽车等核心客户纷纷发来祝贺,部分客户甚至提出了扩大合作规模的意向。
二
市场领军者:打
破垄断的国产力量
2017年易思维成立之初,中国汽车制造机器视觉市场是国际巨头的“后花园”。当时,伊斯拉(德国)、伯赛(意大利)两家企业占据了70%以上的市场份额,国内车企在关键工艺环节几乎没有选择余地。“一套进口3D视觉检测系统报价高达800万元,售后响应至少72小时,核心算法完全封闭,我们想根据生产需求调整参数都要向国外总部申请。”一汽-大众焊装车间负责人张建国回忆起当年的困境,仍感慨不已。 正是看到这一“卡脖子”痛点,郭寅带领从天津大学精密仪器实验室走出的核心团队,毅然投身机器视觉领域。公司成立后的第一个目标,就是研发出能替代伊斯拉的焊装视觉检测系统。为攻克核心算法,团队在实验室里待了整整18个月,每天工作16小时以上,反复优化多目立体视觉标定技术。2018年,易思维首款自主研发的V3000系列焊装视觉检测系统问世,检测精度达到0.02毫米,与伊斯拉同类产品持平,但价格仅为其1/3,售后响应时间缩短至4小时内。 这款产品的首个“试金石”是一汽-大众长春工厂的高尔夫车型焊装线。当时,伊斯拉的设备已在该生产线运行多年,要实现替代并非易事。易思维团队带着设备进驻工厂,进行了为期3个月的对比测试。测试结果显示,V3000系统的检测效率比伊斯拉设备提升20%,误判率降低至0.01%,更能适配长春工厂的低温工作环境。2018年底,一汽-大众与易思维签订首批3套设备采购合同,国产机器视觉系统首次进入合资车企的核心生产线。 凭借技术与性价比优势,易思维的市场份额快速提升。经过八年发展,公司已形成覆盖冲压、焊装、涂装、总装、电池、压铸六大工艺环节的完整产品线,产品矩阵远超多数同行。根据弗若斯特沙利文的统计数据,2024年易思维在中国汽车制造和汽车整车制造机器视觉市场的占有率分别达到13.7%和22.5%,均位居行业第一。这一数据意味着,在汽车整车制造领域,超过五分之一的机器视觉设备市场已被易思维占据,国产替代的“破局者”地位愈发稳固。 如今,易思维的客户名单已涵盖中国汽车产业的“全明星阵容”:合资品牌中,一汽-大众、上汽大众、广汽丰田、北京奔驰均为其常年合作伙伴,2024年来自合资品牌的收入占比达42%;自主品牌中,比亚迪、奇瑞、广汽等深度合作,其中比亚迪2024年采购额超6000万元,占易思维营收的15.3%;新势力品牌中,零跑、蔚来、理想、小米、小鹏均将其列为核心供应商,理想汽车L9车型的全工艺检测设备均由易思维提供。 更值得骄傲的是,易思维的产品已随中国汽车品牌一同出海。2023年,比亚迪泰国工厂投产,易思维的视觉检测系统作为“配套设施”同步进驻,成为该工厂唯一的机器视觉设备供应商。截至2024年底,公司产品已应用于比亚迪泰国、巴西工厂,奇瑞俄罗斯、阿根廷工厂,以及蔚来德国研发中心,海外收入占比从2022年的3.2%提升至2024年的8.7%,国际化布局初见成效。 三 技术护城河: 32%研发投入的硬支撑 机器视觉被称为“工业之眼”,是智能制造的感知基础,其核心竞争力体现在光学设计、图像算法、嵌入式系统三大领域,技术壁垒极高。易思维能够在这一领域打破国外垄断,靠的是持续的高强度研发投入和系统化的技术布局。 研发投入的数据最具说服力。2022年至2024年,易思维的研发投入分别为6842万元、1.12亿元、1.39亿元,三年合计3.19亿元,占最近三年营业收入的比例高达32.84%。这一研发投入强度在科创板企业中处于领先水平——2025年上半年,科创板589家公司的研发投入占比中位数为12.61%,易思维的比例几乎是这一中位数的三倍。郭寅对此表示:“机器视觉技术更新迭代快,不保持高强度研发,今天的领先可能就是明天的落后。我们必须把营收的‘大头’投入研发,才能守住技术护城河。” 高额研发投入换来了丰硕的技术成果。截至2025年6月30日,易思维已获得国内外专利387项,其中发明专利200项、实用新型专利131项、外观设计专利56项,另拥有软件著作权112项。公司形成了涵盖视觉传感器研制、视觉系统构建、视觉工艺融合三大核心技术群、22项核心技术模块的技术矩阵,其中“多目立体视觉标定算法”“高速3D图像采集与处理技术”等6项核心技术被院士专家鉴定为“国际领先”。 在核心技术的支撑下,易思维的产品不断迭代升级。以焊装检测系统为例,从2018年的V3000系列到2024年的V5000系列,设备的检测速度提升了3倍,可检测的缺陷类型从12种增加至38种,还新增了AI自适应学习功能,能根据不同车型的生产数据自动优化检测参数。2024年推出的电池壳体专用检测系统,更是针对新能源汽车的痛点,实现了对电池壳体焊缝、鼓包、划痕等缺陷的“一站式检测”,检测效率比传统设备提升50%,已被比亚迪、宁德时代等企业大规模采购。 研发团队是技术创新的核心力量。截至2025年6月30日,易思维共有研发人员251人,占员工总数的45.89%,这一比例在制造业企业中极为罕见。更值得注意的是,研发人员中本科及以上学历占比达到100%,其中博士12人、硕士89人,核心研发人员均来自天津大学、浙江大学、哈尔滨工业大学等高校的精密仪器、自动化等相关专业,平均拥有10年以上机器视觉领域研发经验。为吸引和留住人才,公司建立了完善的激励机制,2024年研发人员平均薪酬达38.6万元,远超行业平均水平,同时还推出了股权激励计划,让核心研发人员分享企业成长红利。 四 财务图景:高增长与待解挑战 2022—2024年,易思维营收从2.23亿元增至3.92亿元,年均复合增长32.59%;归母净利润从538.69万元飙升至8433.17万元,复合增长率295.66%,综合毛利率从62.53%升至65.54%,显著高于奥普特(58.2%)、天准科技(52.7%)等同行——核心零部件自主研发降低采购成本,市占率提升摊薄单位成本,2024年单位生产成本较2022年下降18%。 业绩背后仍有挑战:2025年上半年归母净利润亏损509.91万元,主因行业季节性——2022—2024年第四季度收入占比均超45%,2024年达53.84%,上半年尚未进入验收高峰。政策依赖同样值得关注:2022—2024年税收优惠与政府补助合计占净利润比例分别为79.5%、103.5%、85.6%,不过该比例已逐年下降。应收账款方面,2024年末余额2.13亿元占营收54.3%,但客户多为大型车企,2024年应收账款周转率2.1次高于行业均值1.5次,回款风险可控。 五 业务多元化:轨 交与航空的新增长极 虽然汽车制造是易思维的立身之本,但公司并未将目光局限于此。凭借在机器视觉领域的技术积累,易思维正积极拓展轨道交通和航空领域的应用场景。 在轨道交通运维领域,轨交行业长期面临人工巡检效率低、漏检风险高的痛点:传统列车轮对检测需2人30分钟/组,易思维研发的轮对检测系统通过多目相机同步采集与AI算法,3分钟即可完成全自动检测,缺陷识别率99.8%,效率提升10倍。 2023年,该系统通过国家铁路质检认证,首入杭州地铁1号线。“班组从12人减至3人,年运维成本降200万元。”杭州地铁运维负责人李军的反馈印证其价值。截至2024年,系统已落地广州地铁、哈尔滨铁路局等28个项目,实现收入788万元。同时,受电弓检测系统在广州地铁APM线试点,响应时间<0.5秒,形成轨交运维产品线。中国城轨协会预测,2028年轨交运维市场将达1500亿元,机器视觉渗透率有望从5%升至20%,空间广阔。 航空领域已实现突破:针对飞机零部件0.005毫米精度需求研发的检测系统,通过中国商飞初步验证进入小批量试用。“航空领域技术附加值是汽车的3倍以上,将成为未来核心增长点。”郭寅透露。 六 行业前景:千亿市场的国产机遇 易思维的成长踩准了中国机器视觉行业的爆发节点。GGII数据显示,2024年中国机器视觉市场规模210.3亿元,同比增长14.2%,预计2028年突破400亿元,复合增长率17.5%。汽车是第二大应用领域,2024年市场规模28.45亿元占13.5%,同比增长19.42%,增速领跑行业——新能源汽车核心部件精度要求推动需求,智能驾驶拓展车载视觉场景,弗若斯特沙利文预测2028年汽车视觉市场将达65亿元,复合增长22.3%。 国产替代是核心机遇。过去五年,机器视觉国产化率从18%升至31.7%,汽车整车制造领域达35.2%,易思维贡献70%国产份额。这一趋势背后,是本土企业技术提升与成本优势,更有政策加持——《“十四五”智能制造规划》明确支持机器视觉研发。科创板已集聚超百家高端装备企业,总市值1.2万亿元,为硬科技提供资本支撑,易思维32.84%的研发投入占比远超科创板均值,契合板块定位。 国际化浪潮叠加国产替代,中国机器视觉企业加速出海。2024年出口额32.5亿元同比增28.6%,易思维借助比亚迪、奇瑞出海契机,产品同步进入东南亚、欧洲市场,全球化布局提速。 七 资本蓝图:12亿 募资的跨越式发展 此次IPO拟募资12.14亿元,投向三大方向:7.05亿元用于“机器视觉产业化基地”(占比58.07%)、3.09亿元用于“研发中心”(25.46%)、2亿元补充流动资金(16.47%)。产业化基地将新增2195套检测系统、3000套引导系统产能——2024年公司检测系统产能1800套、利用率90%,引导系统产能2200套、利用率91.36%,已近满负荷,2024年订单交付周期从30天延至45天,部分订单无法承接。项目达产后,预计年增收入15亿元、净利润2.8亿元。 研发中心将聚焦AI视觉算法、高速3D成像等前沿方向,新增120名研发人员(博士20人、硕士80人),使研发周期缩短30%。2亿元流动资金将优化财务结构,支撑市场拓展。估值方面,2025年4月国投基金股权转让价36元/股,对应估值27亿元,2024年市盈率32倍,低于奥普特(45倍)、天准科技(38倍),具备估值优势。 “上市不是终点。”郭寅强调,“我们将以资本为纽带,2028年力争成为全球汽车视觉领域前三强。”这一目标并非空谈——当前全球汽车视觉市场规模约120亿元,国际巨头基恩士、康耐视市占率合计45%,易思维22.5%的国内市占率已具备冲击全球市场的基础。 易思维的产品已经安装在沃尔沃全球主要工厂的生产线上,成为这家国际车企采购体系中唯一入选的中国视觉系统供应商。 与此同时,公司研发的列车轮对检测系统正在中国多条地铁线路上运行,用“视觉”守护着轨道交通的安全。从杭州到广州,从宁波到哈尔滨,易思维的“工业之眼”正在注视中国制造业转型升级的每一个关键环节。 在科创板这片“硬科技”企业聚集地上,易思维即将开启新的征程。公司大门外,中国智能制造的时代浪潮正滚滚而来。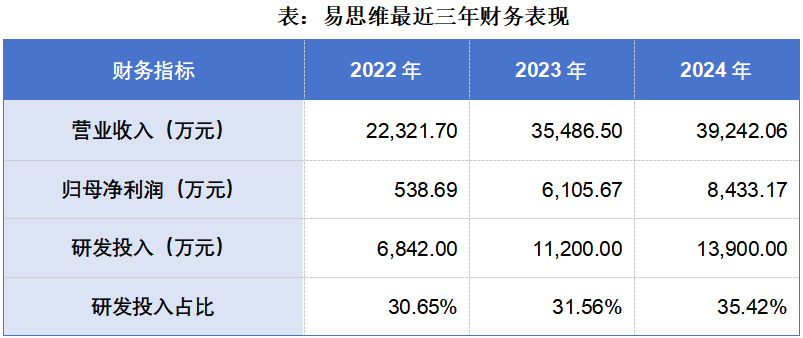






 官方公众号
 官方公众号
