

 2026-06-15
 208
估值张口400亿,机器人的资本大戏进入高潮
2025年10月,创立仅两年多的智元机器人计划于2026年在香港启动IPO,目标估值高达400亿至500亿港元。用创始人邓泰华的话说,“估值不过100亿都不好意思出来说”,但智元一张口就把门槛翻了近三倍。
“六小龙”集体冲刺IPO,成为中国科技创业史上最密集的资本大戏之一。
而智元在所有冲刺者中最为特殊:成立时间最短,营收破10亿最快,估值喊得最高。它的背后,是两位电子科大校友——华为前副总裁邓泰华与“华为天才少年”稚晖君——的双核共振。
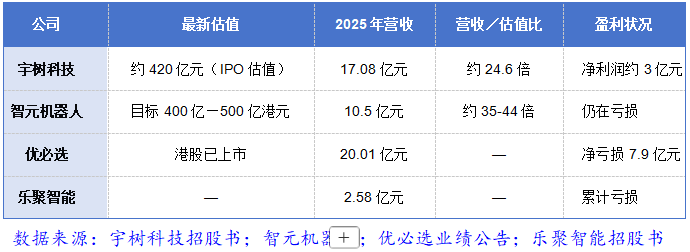
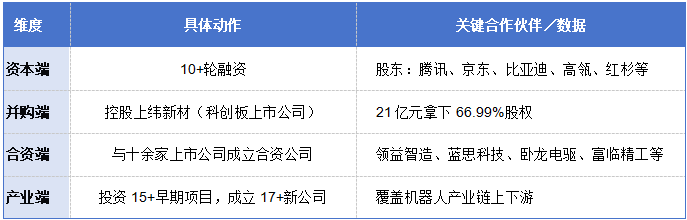
一 “老将”邓泰华:从 华为副总裁到智元操盘手 (一)华为二十余年的履历底色 在创立智元机器人之前,邓泰华已经在华为深耕超过二十年。他早年间是华为王牌业务无线产品线(通信基站、5G等)的负责人,后来担任华为公司副总裁、计算产品线总裁,主导了鲲鹏、昇腾AI计算生态的构建。 据公开资料,邓泰华毕业于电子科技大学计算机通信专业,从无线到计算,从通信基站到AI芯片,他的职业轨迹勾勒出一条清晰的技术纵深线。正是这种“从0到1构建生态”的经验,为他日后智元的战略布局埋下了底层逻辑。 2022年11月,邓泰华仍以华为副总裁、计算产品线总裁身份公开亮相。而到了2023年2月,智元机器人成立;同年9月,华为计算产品线总裁已换为张熙伟。这位华为“老将”的跨界创业时间窗口,大约就在此间。 (二)“稚晖君背后的男人”走上前台 智元成立后的相当长一段时间里,邓泰华刻意保持了低调。聚光灯始终打在“稚晖君”彭志辉身上——这位B站283.6万粉丝的顶流UP主,以“野生钢铁侠”形象深入人心,几乎成为智元机器人的代名词。 但事实上,邓泰华才是智元真正的“总设计师”。据《科创板日报》报道,正是邓泰华邀请当时还在华为工作的稚晖君一起创业,才有了如今的智元机器人。换言之,稚晖君是台前的“技术偶像”,而邓泰华是幕后的“战略掌舵”。 2025年3月,智元机器人的法定代表人由舒远春变更为邓泰华,这位低调的华为老兵终于走向台前。同年8月,邓泰华在智元首届合作伙伴大会上首次公开露面,面对台下众多合作伙伴和投资人,他抛出一句底气十足的判断——“想融就可以融”,即便在没有任何营收的情况下,现有的现金流也足以支撑三年。 此言不虚。智元从来不缺钱。 (三)资本布局:10轮融资,百亿估值,豪华股东阵容 自2023年以来,智元已完成10轮以上融资。2024年A轮结束估值超70亿元;2025年3月腾讯领投B轮,估值跃至150亿元;同年7月获LG电子、未来资产集团等战略投资。截至2026年3月,估值达20.7亿美元(约147亿元人民币)。若IPO顺利,目标估值400亿—500亿港元(约363亿—455亿人民币),两年多估值涨幅超2.4倍。 如果把这些数据用一张表格来呈现,智元的融资轨迹与估值跃迁一目了然: 智元股东名单堪称“全明星阵容”——腾讯、京东、上汽、比亚迪、高瓴、红杉、鼎晖、蓝驰、C资本、复星等。据新财富杂志评论:“最近一年半,智元融资超27亿元,估值超150亿元,股东包括各路巨头。”值得注意的是,邓泰华和稚晖君等管理层仍持有50%股权,按彼时估值已超75亿元。 二 “新星”稚晖君:从B 站顶流到百亿IPO的布道者 (一)华为“天才少年”与B站“顶流UP主” 如果说邓泰华是智元的“舵手”,那么彭志辉(稚晖君)就是智元的“旗帜”。 彭志辉,1993年出生于江西吉安,电子科技大学生物医学工程本科、信息与通信系统硕士。2020年,他通过七轮面试,成功加入华为“天才少年”计划,入职昇腾部门从事AI边缘异构计算领域的研究。2022年底,他为了“追求个人梦想”离开华为——这个梦想的具体方向,当时无人知晓。 但他另一个身份,远比“前华为员工”更广为人知。以“稚晖君”为名的B站账号,拥有283.6万粉丝,入选2021百大UP主。他在B站上发布的大量硬核科技视频——自制游戏充电宝、钢铁侠机械臂、自动驾驶自行车——让他被网友称为“野生钢铁侠”。一位能够靠一己之力研发类人形机器人手臂的UP主,本身就已经在向外界传递一个信号:这人该做机器人创业了。 果然,2023年2月,智元机器人成立,彭志辉出任联合创始人、总裁兼CTO。 (二)从实验室炫技到“部署态元年” 稚晖君对智元的价值,远不止于“网红创始人”的品牌效应。在技术层面,他始终是智元技术路线的核心代言人与推动者。 2026年3月,彭志辉以“工业和信息化部人形机器人与具身智能标准化技术委员会副主任委员”身份在HEIS年会上发表主题演讲,主题是具身智能进入“部署态”元年。他在演讲中给出了一个非常精准的行业判断:“整个具身智能行业目前还在共同探索,没有任何一家企业能独自给出正确答案。我们需要协力攻破瓶颈,在正确的时间做正确的事。” 彭志辉指出,2024年到2025年初,行业的焦点还在比拼机器人走路是否自然;到了2025年下半年,机器人已能完成“飞檐走壁”的高难度动作。“本体灵活性已达到实用化阶段,接下来要比的,是谁的干活能力更强。不仅要在国内比,更要与海外头部企业比,看谁能在‘部署态’真正落地。” 他提出了一套“一体三智”的工程化框架——一个本体,叠加运动智能、交互智能和作业智能。这种框架性的思考,恰恰体现了稚晖君的技术洞察深度。他还透露,智元已经将所有产品线的关节设计规整到8款系列化设计上,“这8款关节用在我们所有产品上,能够满足所有部位的关节需求。这就是系列化、标准化带来的收益。” (三)智元内部双核:谁在掌舵,谁在布道? 在2025年9月智元正式披露的合伙人团队名单中,双核格局终于浮出水面。邓泰华担任创始人、董事长、CEO;彭志辉担任联合创始人、总裁、CTO。同在名单上的,还包括多位华为系、阿里系和来自硅谷实验室的高管,整个团队横跨产业链上下游的“豪华合伙人阵容”。 这种双核架构在科技创业公司中并不常见。通常,一个明星公司很难同时容纳两位强人格——但邓泰华与稚晖君,恰好形成了一种互补分工: 邓泰华偏重资本、战略、组织、供应链与政府关系,操盘全盘。他主导了智元对上纬新材的收购、与十多家上市公司成立合资公司、布局产业CVC等关键动作。 稚晖君偏重技术路线、产品定义、行业标准与公众传播。他从B站UP主到协会副主任委员的身份递进,说明智元在借助他的影响力完成从“布道者”到“行业标准制定参与者”的升级。 对于二级市场来说,这种双核组合的稀缺性不言而喻:既能讲得通技术故事,又经得起资本推演。 三 “358”宏图:三年 10亿、五年100亿、八年1000亿 如果说谁最擅长把技术理想主义翻译成市场听得懂的语言,那无疑是邓泰华。 2026年4月17日,在上海举办的“2026智元合作伙伴大会”上,邓泰华首次对外发布了智元机器人的“358宏图”计划。其核心数字如下: 3年(2025年):营收突破10.5亿元,实现生产力入门,开启第一曲线; 5年(2027年):营收突破100亿元+,实现生产力从0到1落地,开启第二曲线; 8年(2030年):营收突破1000亿元+,实现生产力推广1到N,迎接第三曲线。 值得注意的是,这些目标并非空洞的口号,而是建立在扎实现有业绩之上的。智元成立第一年(2023年)营收仅有30万元,第二年(2024年)达到6000多万元,到2025年已突破10.5亿元,每年实现近20倍增长。邓泰华不无自豪地指出,智元是“中国从创立实现10亿元营收最快的机器人公司”。 配合这一宏图,邓泰华提出了具身智能产业发展的“XYZ曲线”理论:X曲线对应机器人“动起来”的尝鲜期,Y曲线对应数据飞轮带来的智能突破,Z曲线则是具身智能的“ChatGPT时刻”——机器人通过物理世界图灵测试,与人类行为特征高度一致。 与此同时,智元发布了“七大部署态生产力解决方案”,涵盖产线上下料、工业搬运、物流分拣、导览导购、服务零售、安防巡检、工商业清洁等场景。用邓泰华的话来说,“智元研发主要放在大小脑AI研发,有超过3/4的研发能力,以及远超过3/4的研发费用。”这意味着,在智元的价值公式里,软件和智能的比重远高于硬件本身——这是一家“系统派”公司,而非“工程派”公司。 四 从十亿到百亿:智元的增长引擎 (一)出货量全球第一的底气 如果说“358”宏图是智元对未来的庄严承诺,那么出货量和营收数据就是这份承诺的坚实底气。 据IDC报告,2025年全球人形机器人出货量约1.8万台,同比激增508%。智元以5200台出货量稳居全球榜首,在全尺寸细分市场以1300台位列第一,同时在文娱商演、科研教育、数据采集、导览导购、工业智造五大场景均排名第一。优必选2025年全尺寸人形机器人交付1079台,乐聚全尺寸人形机器人出货577台——智元的5200台出货量,几乎是后两者之和的三倍以上。 2026年3月底,智元实现行业首个累计1万台机器人下线——从5000台到10000台仅用了3个多月。这种增长曲线的陡峭程度,本身就在印证邓泰华所说的“每年20倍增长”逻辑。2026年,智元的目标是数万台量产的出货量级。 (二)“沿途下蛋”的落地实绩 智元的规模化增长,有真实的产业落地案例支撑。 在龙旗科技平板产线上,智元精灵G2机器人完成MMIT工站精密上下料作业——这类工位通常对操作精度要求极高,传统工业机器人难以灵活应对。在均胜电子汽车零部件工厂,精灵G2实现了99%以上的操作成功率。2025年8月,智元与富临精工达成合作,计划向其工厂部署近百台“远征A2-W”机器人,该项目成为国内工业领域具身机器人首次规模化商业签约案例。 智元构建的“半小时供应链圈”和标准化的供应体系,使其具备了年产能10万台以上的订单驱动型柔性交付能力。正如行业评论所指出的:“2025年,智元实现超5000台出货、拿下10亿元收入,并预期未来几年保持数倍增长,这组数字的意义,不仅说明其跨过了人形机器人产业量产的重要临界点,在供应链、制造体系、算法栈、整机调校与成本模型等维度已经形成可复用的工业闭环,更是对早期商业需求的清晰确认。” (三)横向对比:智元估值逻辑的特殊性 在人形机器人IPO热潮中,智元的估值逻辑显得尤为独特。一个简单的横向对比,便能看出其中的张力: 智元的营收/估值比远高于宇树,意味着资本市场为其“未来成长性”支付的溢价倍数更高。这种溢价的支撑点在哪里?答案或许在于邓泰华提出的“XYZ曲线”与“358宏图”——投资者押注的不是智元今天的样子,而是它五年、八年后可能成为的样子。 五 资本奇袭:收购、合资与产业闭环 (一)21亿入主上纬新材 如果说IPO是智元资本布局的“明线”,那么邓泰华操盘的一系列并购与合资动作,则是更加隐秘而关键的“暗线”。 2025年7月,智元机器人通过协议转让与要约收购组合方式,以约21亿元拿下了科创板上市公司上纬新材66.99%的股权。交易完成后,上纬新材实际控制人变更为邓泰华,核心团队包括稚晖君在内的智元高管入驻上纬新材董事会。 这一动作在市场上引发了广泛猜想。上纬新材公告后连续收获三个20CM涨停,股价从7.78元/股涨至13.45元/股。面对“借壳上市”的猜测,智元回应称“非借壳上市,只是收购了一家上市公司”。尽管智元方面表示“暂无明确赴港上市计划”,但将一家上市公司收入囊中,无论从资本平台搭建还是产业整合角度看,都有着深远的战略意图。 (二)与十余家上市公司成立合资公司 并购不是智元资本布局的终点。2025年以来,智元密集与领益智造、蓝思科技、卧龙电驱、大丰实业、格力博、富临精工、东阳光等十多家上市公司成立合资公司,共同探索机器人蓝海市场。 据机器人前瞻不完全统计,智元已经投资了15个早期项目,通过合资设立至少17家新公司,超过40家上市公司与智元达成了包括资本在内的合作。 如果将智元的商业版图按两个维度展开,可以看出它的纵深布局: 这一布局的底层逻辑非常清晰:用资本撬动产业,用产业反哺资本。邓泰华在华为期间构建鲲鹏、昇腾生态的经验,正在以另一种形态在机器人产业中复制——不是建一个技术平台,而是建一个“资本+产业”的双轨生态。 人形机器人赛道的“二次竞赛” 2026年,人形机器人行业的竞争主题已经发生了根本性转变。 当稚晖君在HEIS年会上宣告“部署态元年”的到来时,他说:“我们目前已在文娱商演、工业制造、物流分拣、安防巡检等八大典型场景展开应用,只有真实场景才是验证可靠性、迭代系统的最有效途径。” 当邓泰华在合作伙伴大会上公布“358宏图”时,他说:“智元是具身智能为数不多实现量产规模的厂家,也是量产速度最快、数量最多的厂家。” 对于智元而言,IPO从来不是一个终点,而是一个全新竞赛的起跑线——从实验室的技术竞赛,到工厂的应用竞赛,再到资本市场的估值竞赛。人形机器人的长跑才刚刚开始,而智元,已经率先站在了三个赛道的交汇处。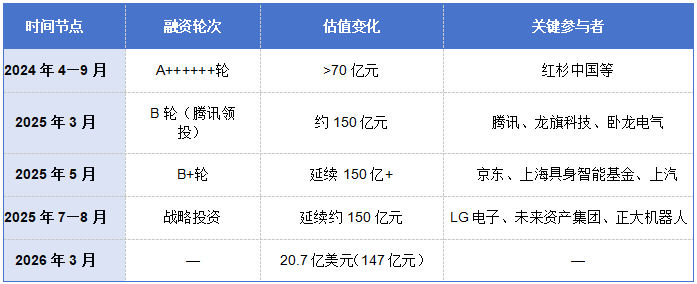






 官方公众号
 官方公众号
