

 2026-08-17
 37
2026年8月12日,深圳锂电铜箔龙头龙电华鑫新能源科技集团在纽约证券交易所正式挂牌,股票代码“FOIL”。在2026年中企赴美IPO整体遇冷、通道近乎冰封的大背景下,这单上市案例极具行业与制度参考价值。不同于国内企业上市必须“上会过审”的传统逻辑,龙电华鑫走出了一条简洁高效的出海路径:全程无纽交所现场聆讯、无A股式上市委审议投票,仅通过美国SEC严格的信息披露审核、完成注册生效,在满足纽交所基础挂牌资质后,即实现从递表到挂牌的完整闭环。
这一上市流程并非企业突破规则,而是严格遵循美股双重注册制的合规结果,同时也为当前低迷的中概出海市场提供了标准参照样本。作为全球规模领先的锂电铜箔供应商,龙电华鑫已于8月12日完成纽交所挂牌,本次IPO上调发行规模并以区间上限22美元定价,基础发行实际募资9430万美元,远超此前招股最高7860万美元预期,既有效缓解自身重资产扩张的资金压力,更清晰拆解了中美资本市场的监管差异,为中国制造企业对接全球资本、布局海外市场提供了可落地的合规范式。
一没有“过会”的IPO:SEC 审核与纽交所挂牌的制度密码
在A股资本市场体系中,“过会”是企业IPO的核心必经环节,上市委通过实质审核判断企业是否具备上市资质,决定企业能否拿到上市“通行证”。但美股资本市场的监管逻辑完全不同,核心差异在于“发行与上市相分离”的双层注册制度,这也是龙电华鑫无需过会即可挂牌的核心根源。
美国资本市场监管权责划分清晰:SEC负责公开发行注册审核,核心工作仅为核验企业招股书及全部披露文件的真实性、完整性、准确性,全程只做合规性审查,不评判企业经营优劣、不预判投资风险、不干预市场投资决策。而纽交所负责二级市场挂牌资质审核,仅核查企业财务指标、股权结构、公众流通性等硬性上市条件,不参与发行端审核。两套体系相互独立、各司其职。
龙电华鑫的上市流程完全贴合美股标准规则:2026年7月2日正式向SEC递交F-1招股书,启动发行注册流程;8月3日更新招股书,完整披露发行价格、股份规模等核心条款。全程仅接受SEC多轮书面问询与材料补充审核,无现场聆讯、无专家投票表决,最终凭借合规完善的信息披露文件实现注册生效。同时,公司满足纽交所豁免现场聆讯的上市标准,顺利拿到挂牌资质,形成了“SEC审核生效+交易所资质核验”的极简上市流程。
反观A股上市体系,企业必须历经预披露、多轮问询、现场上会答辩、上市委投票、注册落地等全流程实质审核,监管层会对企业盈利能力、经营稳定性、可持续发展能力做出明确价值判断。两种审核逻辑的本质差异,造就了龙电华鑫“无过会上市”的特殊形态,也是多数国内投资者难以理解此次上市路径的核心原因。
为直观展现两套上市体系的核心区别,现将SEC审核与A股“过会”审核的关键维度对比梳理如下:
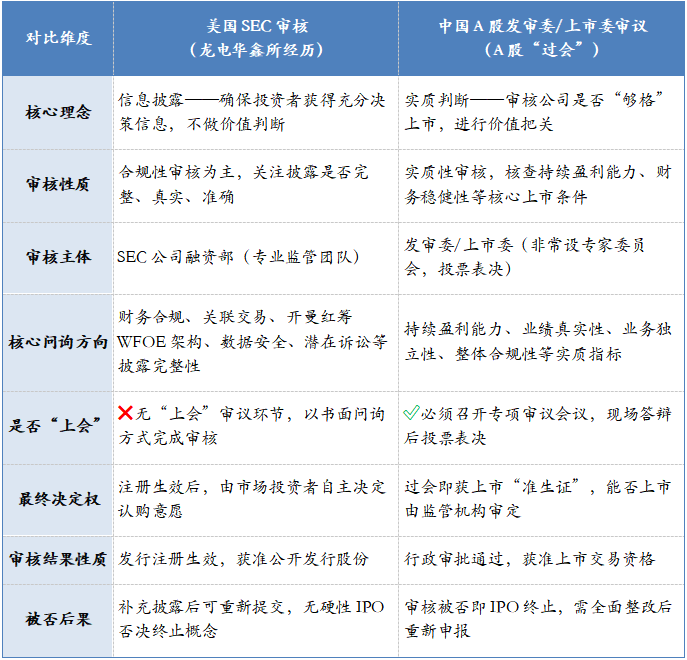
从对比表格可以清晰看出,SEC审核是纯粹的“信息体检”,核心目标是消除信息不对称,保护投资者知情权;而A股过会是“资质筛选”,监管层主动把控上市企业质量。这也是龙电华鑫能够在业绩存在周期波动的情况下,顺利完成美股上市的核心制度逻辑。
需要明确的是,无现场聆讯、无过会并不代表上市门槛更低。SEC常规审核周期长达12至18周,对境外红筹架构企业会开展多轮精细化专项问询。龙电华鑫采用开曼控股、境内全资子公司运营的标准红筹WFOE架构,未采用VIE协议控制模式,全程接受SEC关于跨境经营、数据合规、关联交易、架构稳定性的严格核查,所有合规问题均需在发行前完整披露、整改落地,审核严谨度不亚于A股。
二
从A股折戟到纽交所叩
门:一场长达七年的上市长跑
龙电华鑫的上市之路历经七年打磨,多次调整上市路径,从A股筹备受阻到成功登陆纽交所,背后是企业对资本市场规则的持续适配和长期战略布局。 早在2019年,龙电华鑫便启动A股上市辅导工作,聘请专业中介机构推进合规整改、财务梳理、业务规范等上市筹备工作。但锂电铜箔强周期的行业属性,导致企业业绩随铜价、市场需求剧烈波动,阶段性盈利不稳定,无法适配A股对持续稳定盈利能力的硬性审核要求。直至2022年,公司始终未能正式递交A股IPO申报材料,上市进程陷入停滞。 2023年,市场传出公司拟登陆纳斯达克、募资5亿美元的出海计划,但受架构不完善、境外上市政策未落地、市场环境波动等多重因素影响,该方案最终未能落地。2025年12月成为企业上市的关键转折点,中国证监会正式核发境外发行上市备案通知书,批准公司境外上市融资额度,允许其在纳斯达克或纽交所挂牌,彻底打通了国内合规核心通道。 2026年7月,公司正式向SEC递交招股书,8月敲定发行方案,从2019年启动辅导到2026年成功挂牌,七年长跑终落地。公司最终选择转战美股,是行业特性、财务压力、国际化布局叠加下的理性战略抉择。 其一,企业早已完成国际化架构布局。2022年公司提前搭建开曼境外控股架构,为海外融资、跨境上市做好前置准备。股权层面,韩国SK集团全资子公司持股29.5%,外资股权占比高;业务层面,LG新能源、三星SDI、松下等全球锂电巨头为核心客户,海外业务占比高、国际化属性突出,与美股全球化资本市场的定位高度契合。 其二,A股审核规则与行业周期天然矛盾。锂电铜箔属于典型强周期行业,原材料铜价波动直接决定企业加工费利润,盈利稳定性极差。2024年公司出现2.94亿元归母净亏损,这类周期性亏损在A股实质审核中属于核心扣分项,上市申报难度极大、不确定性极高。 其三,重资产模式亟需海外资本输血。锂电铜箔产能扩张耗资巨大,每新增万吨产能资本开支可达4亿至8亿元。截至2025年底,公司短期借款、一年内到期长期借款、长期借款合计超95亿元,债务压力沉重,经营性现金流持续承压,亟需通过上市融资优化资本结构、支撑产能迭代与技术研发,美股市场化融资体系更适配企业当下的发展需求。 三 全球锂电铜箔 “销冠”:FOIL的数字底气 极简的上市流程,并不代表企业实力薄弱。相反,龙电华鑫是全球锂电铜箔赛道稳居第一的行业龙头,产能规模、市场份额、技术壁垒、客户资源均处于行业顶尖水平,这也是其能够通过SEC严苛审核、豁免纽交所聆讯的核心底气。 市场份额方面,弗若斯特沙利文数据显示,2025年龙电华鑫锂电铜箔年度供应量达111985公吨,全球市场份额7.6%,位列全球第一;EVTank统计数据显示,公司2025年国内市场占比12.2%,同样位居行业首位,是名副其实的全球锂电铜箔“销冠”。 产能布局方面,截至2025年末,公司拥有全球最大的电解铜箔设计产能,年产能达18.05万吨。国内布局河南、江苏、广西、山东、陕西七大生产基地,同时加速建设马来西亚海外工厂,推进全球化产能布局。目前已形成“1家供应链平台、2家技术研究院、7家生产工厂”的成熟产业矩阵,规模化优势显著。 技术研发构筑深厚壁垒。公司长期深耕超薄高强铜箔技术迭代,2015年实现6μm锂电铜箔国内首家量产,2019年实现4μm超高精度铜箔全球首家量产,持续引领行业技术标准。截至2025年末,公司拥有428名专业研发人员,手握634项授权专利、168项在审专利,技术储备充足,高端产品迭代能力行业领先。 客户资源更是企业核心优势。公司合作客户覆盖全球新能源头部企业,LG新能源、三星SDI、SKOn、松下、宁德时代、比亚迪等均为核心合作伙伴。公司深耕海外供应链多年,2015年起即为LG新能源核心供应商,2024年斩获LG最高等级LevelS供应商认证,与松下的合作更是长达12年,客户黏性与供应链认可度稳居行业前列,拥有全球铜箔行业覆盖最广的头部下游客户矩阵。 四 16亿美元的估值逻 辑:规模与盈利的辩证 2026年8月3日,龙电华鑫更新招股书,完整披露本次IPO发行细则与估值区间,让市场得以清晰审视这家全球龙头的经营现状与成长价值。招股阶段公司计划发行357.14万份ADS,每份ADS对应5股普通股,发行定价区间20至22美元/ADS,彼时测算基础募资区间为7143万至7857万美元;公司最终上调发行规模至430万份ADS、以区间上限22美元定价,实际基础发行募资9430万美元,承销商同步享有超额配售权,整体募资规模较初始计划显著提升。招股阶段以21美元中值测算静态估值约16亿美元,实际发行价22美元对应发行后市值约17亿美元,成为2026年以来中企赴美募资规模领先的项目。 从营收规模来看,公司具备绝对龙头体量。2024年营收87.62亿元,2025年营收突破百亿大关,达到109.42亿元,同比增长24.9%,规模扩张势头稳健。2025年公司毛利7.27亿元,调整后EBITDA8.69亿元,同比增长72.8%,盈利修复趋势明确。进入2026年,行业周期回暖带动公司业绩爆发,一季度营收40.73亿元,同比暴涨113.7%,单季净利润1.35亿元,成功扭转去年同期亏损局面,毛利率从3%大幅回升至10.4%,经营质量持续改善。 但企业依旧存在典型的行业痛点:大营收、薄利润。2025年公司归母净利润仅1934万元,全年净利率不足0.2%。核心原因在于锂电铜箔行业竞争激烈,行业扩产潮持续压缩加工费,叠加上游铜价波动频繁、客户集中度较高,企业利润空间被持续挤压,规模优势尚未完全转化为盈利优势。 不过随着行业逐步走出周期低谷,高端超薄、超高强铜箔产品占比持续提升,公司产品结构持续优化,叠加产能规模化降本效应释放,未来盈利能力、盈利稳定性有望持续改善,16亿美元估值背后,是市场对企业长期成长与行业复苏的正向预期。 五 资本的“提前铺单”: 8700万美元意向认购的背后 本次IPO最亮眼之处之一,是机构意向认购规模超额覆盖基础发行额度,充分体现了产业资本对龙电华鑫核心价值的认可。招股书显示,HarvestGlobal、海辰储能(HithiumGlobalPte.Ltd.)及多家产业投资机构合计意向认购规模最高达8700万美元,远超本次基础发行最高7857万美元的募资额度,实现全额超额认购。 超额认购的背后,是企业扎实的行业地位与成长逻辑,同时也折射出当前中概出海市场的真实现状:当前美股主流机构对中资新股参与偏谨慎,本次IPO的核心认购力量以国内产业资本、专项投资机构为主,产业协同属性远超财务投资属性。 募资用途规划精准贴合企业发展痛点,资金分配清晰务实。其中45%用于全球产能扩张与设备升级,支撑海内外工厂建设与产能扩容;40%聚焦高端铜基材料、高端PCB铜箔研发与工艺迭代,持续巩固技术壁垒;剩余15%用于补充营运资金、引进核心人才,缓解债务与现金流压力。三大用途精准匹配企业扩产、研发、稳经营的核心需求,助力企业突破重资产发展瓶颈。 六 “FOIL”的挑战:个 案突破难改市场冰封格局 2026年中企赴美上市市场整体持续冰封,2025年全年有63家中国企业完成赴美IPO,2026上半年仅2家中企完成传统美股IPO,募资总额仅6100万美元,同比降幅超90%;叠加纳斯达克提高中小中企上市门槛、SEC强化跨境材料企业审查,实体制造企业赴美直接上市通道大幅收窄。监管审查趋严、地缘风险加剧、海外机构谨慎度提升,多重因素导致出海通道持续收紧。龙电华鑫的成功上市,是行情冰点中的个案突破,并不代表中企赴美上市窗口全面重启。 即便成功登陆纽交所,龙电华鑫未来仍面临多重核心挑战。首先,盈利持续性有待验证。虽然2026年一季度业绩大幅回暖,但企业过往盈利波动极大,净利率长期处于低位,稳定盈利体系尚未完全建立。其次,债务压力居高不下,整体负债规模庞大,经营性现金流长期承压,资本结构优化任务艰巨。 同时,企业身处新能源核心材料赛道,属于跨境监管与地缘审查重点领域,未来需持续应对政策波动与供应链风险。此外,公司股权高度集中,董事长兼联席CEO王冠然直接+间接合计持股46.1%,股权集中度较高,这种治理结构在美股成熟资本市场,将面临更为严格的投资者审视与合规监督,公司治理规范化仍需持续提升。 七 上市路径的信号意义: 厘清中企赴美上市合规逻辑 龙电华鑫本次IPO最大的价值,并非短期募资规模与二级市场估值,而是为市场清晰拆解美股上市标准化合规路径,纠正了市场普遍存在的认知误区。 本次案例清晰地证明:美股上市的核心逻辑是信息披露合规+基础资质达标。只要企业完成SEC全面合规审核、实现发行注册生效,同时满足纽交所硬性上市标准、符合豁免聆讯条件,即可顺利挂牌。这一机制是美股市场长期存在的成熟规则,并非企业独创或改写的新路径。 同时必须明确,该路径门槛极高、无法简单复制。龙电华鑫的成功,源于七年长期筹备、提前搭建合规红筹架构、拿到国内备案批复、具备全球龙头的产能与客户壁垒,多重条件缺一不可。后续中企赴美上市,仍需严格遵守国内备案、SEC审核、交易所资质核验三重流程,无捷径可走。 2026年8月12日,FOIL代码正式亮相纽交所,为冰封的中概出海市场带来一抹亮色。对龙电华鑫而言,敲钟上市只是全新起点,后续如何稳固盈利、优化债务结构、规避地缘风险、巩固全球龙头地位,仍是长期核心课题。 但不可否认的是,此次上市具备极强的制度参考价值。它完整展现了中美IPO审核的核心差异,验证了红筹企业美股合规上市的标准化路径,为后续出海的中国制造企业提供了重要启示:全球资本市场无捷径、无特例,唯有深耕主业、提前布局、吃透规则、合规经营,才能牢牢掌握资本发展主动权。这套完整可参考的制度示范价值,相比招股阶段测算的16亿美元静态估值,具备更长期行业参考意义。






 官方公众号
 官方公众号
