

 2026-05-18
 87
2026年,全球资本市场分化加剧:香港IPO逆势爆发,一季度募资破千亿港元,但恒生科技指数一度跌超15%;新加坡海峡时报指数(STI)突破5,000点历史关口,展现防御韧性。两地金融中心评分差距仅1分,竞争进入最胶着阶段。本文基于截至2026年5月的最新数据,从市场表现、IPO生态、流动性、行业适配度等维度对比分析,为IPO企业上市地选择提供决策框架。
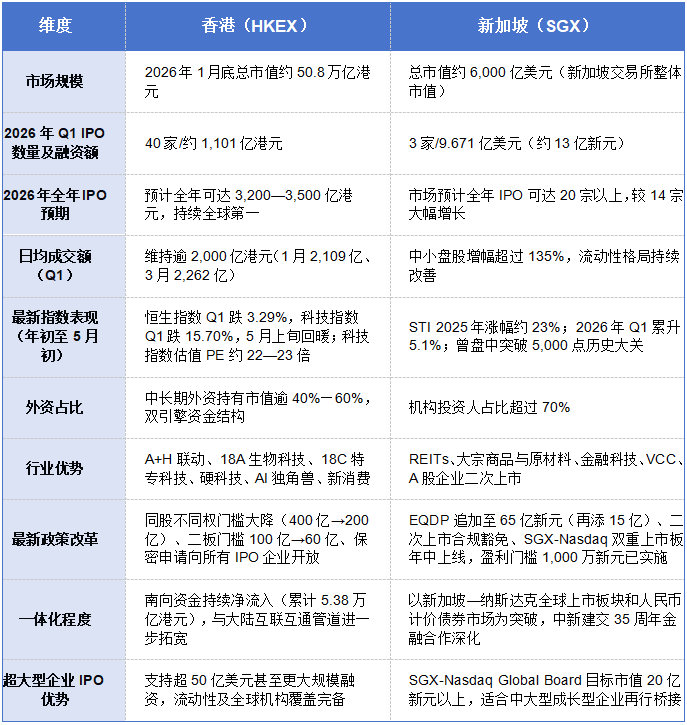
一 2026年开年至今两地市场表现 (一)新加坡股市:突破5,000点,机构资金连续净流入 2026年2月12日,STI盘中冲上5,000点,收于5,016.76点,创历史新高。一季度STI上涨5.1%,总回报率5.6%,跑赢富时亚太指数(0.4%)和富时全球指数(-3.0%)。截至5月初,STI在5,000点附近震荡整固,医疗和科技板块市盈率约40倍,市场整体市盈率约15倍。 资金面:机构资金连续12个月净流入,总额超4.5亿新元;中小盘股成交额2月环比增长135%。政府EQDP计划追加至65亿新元(初始50亿+2026年预算15亿),指定9家基金公司入场托市。 REITs板块一季度受中东冲突影响下跌6.4%,但二季度已反弹超5%,基本面稳健。 (二)香港股市:指数承压与IPO爆发“冰火两重天” 二级市场:恒生指数一季度跌3.29%,恒生科技指数重挫15.70%,显著跑输纳斯达克(-7.11%)。但日均成交额仍超2,000亿港元(1月2,109亿,3月2,262亿)。截至5月11日,恒生科技指数市盈率约22-23倍,处于历史32%分位,估值具吸引力。 一级市场:一季度IPO共40家,募资1,101.63亿港元,同比激增490%,规模全球第一。A+H上市潮延续(牧原股份、东鹏饮料等),18C硬科技企业密集登陆(智谱、壁仞科技等)。1月单月IPO集资393亿港元,同比增555%。 南向资金:一季度净买入额不足千亿港元(去年同期超1,500亿),4月1日一度净流出127亿港元。截至5月8日,港股通累计净流入5.38万亿港元,占港股日均成交额约20.8%,较2025年全年23.4%略有回落。 (三)全球金融中心排名:史无前例的胶着竞争 2026年3月发布的第39期《全球金融中心指数》数据显示,全球十大金融中心依次为纽约、伦敦、中国香港、新加坡、旧金山、上海、迪拜、首尔、深圳、东京。最引人注目的是,前四名纽约、伦敦、中国香港、新加坡之间的评分差距仅为1分,为2007年该指数发布以来Top 4最胶着的一次。在细分指标中,香港的“银行业”和“融资”跃居全球第一,“保险业”维持榜首,“投资管理”攀升至全球第二。这一排名格局再次印证:香港与新加坡之争已进入全新的精细化竞合阶段,各自的战略定位更为清晰,而非正面同质化竞争。 二 上市制度与准入门 槛对比(2026年最新) 三 流动性与再融资活跃度对比 (一)港股的流动性双引擎 2026年港股的流动性来源由两项核心力量支撑:内资方面,南向资金仍处于大局性净流入通道,今年累计净买入超1,500亿港元(截至2月底数据);外资方面,国际中介机构持股占比仍保持高位,部分欧美资金因中国资产进入估值历史底部区域而加速回流。日均成交额仍维持在2,000亿港元以上,尽管同比略有回落,但在全球主要市场中仍属前列。 再融资方面,港股展现出了极为高效的融资能力。宁德时代2025年上市集资约410亿港元后,于2026年4月再度通过配售在港再募资约391亿港元(约50亿美元),超150家机构参与认购,按628.20港元/股发行约6,238万股。 2025年全年,港股上市公司配售、供股等再融资规模逼近3,619亿港元,远超IPO融资总额。2026年开年至今,已有29家港股企业开展增发配股,规模逼近263亿港元,远超2025年同期的10.7亿港元。这些数据表明,港股已形成IPO与再融资双轮驱动的成熟融资生态,企业上市后能释放强大的持续融资能力。 (二)新交所流动性的改善态势 新加坡市场在2026年同样录得流动性的实质性进步。中小盘股成交额在2月环比增长135%,机构资金连续12个月净流入,总额超过4.5亿新元。资金层面上,散户投资者的参与热情进一步升温,部分承接了机构在波动时期的卖出压力,形成双向支撑。 在EQDP机制下,9家获选基金在法律约束下必须参与新股配售并为市场提供额外资本,IPO后交易“活水”情况进一步改善。但与香港日均逾2,000亿港元(超340亿新元/日)的体量相比,新交所的流动性深度仍有不少差距。 四 行业适配度与差异化优势 (一)香港:A+H龙头+AIGC独角兽+大型中概股回流 2026年一季度港股IPO的一大结构性亮点在于A+H上市潮。已有牧原股份(募集超百亿)、东鹏饮料等在内的一批行业龙头在港股成功上市。与此同时,智谱、MiniMax、华沿机器人、凯乐士科技等AI独角兽借助18C制度密集登陆港股市场。半导体领域的壁仞科技IPO首日大涨75%,市值突破826亿港元,打响了港股GPU第一股的名头。 全球化方面,希音正瞄准港交所上市估值300亿美元;注册于新加坡的物流企业普洛斯亦考虑赴港上市估值达200亿美元;数据中心运营商DayOne赴美IPO目标估值同为200亿美元。这表明港交所已确立超大型企业IPO融资格局中的“第一站”,自然成为重点科技公司与A股龙头集团的理想出海平台。 (二)新加坡:REITs稳健、金融科技延伸、二次上市专精 在2026年第一季度环球地缘冲突及宏观担忧中,S-REITs虽在一季度下跌约8%,但进入二季度迅速反弹超5%。酒店住宿类REITs录得稳健派息增幅,凯德雅诗阁信托20周年财报期间每股合订证券收入实现正增长,稳定了长期投资者的信心。REITs仍然是新交所吸引力最强的板块,2026年一季度IPO的主力贡献者同样来自大额REIT发行。 另一方面,SGX-Nasdaq双重上市框架年中落地前,东南亚多家科技企业表达浓厚兴趣。新加坡同时为A股企业提供差异化的“二次上市+国际资本对接”通道,已成为很多已在A股上市的中型企业在立足本土之外构建国际化资本结构的重要选择。 五 香港与新加坡 2026年最新政策改革 (一)香港的上市机制大幅优化(2026年3月) 2026年3月,香港联交所刊发咨询文件,围绕三大方向大幅优化上市机制: 第一,显著下调同股不同权(WVR)上市门槛。A类标准市值门槛从400亿港元降至200亿港元;B类标准市值门槛从100亿港元降至60亿港元,收入门槛从10亿港元下调至6亿港元;不同投票权比率上限可放宽至20倍。第二,大幅降低海外发行人第二上市门槛。同股同权架构的发行人市值要求从100亿港元降至60亿港元,与WVR发行人标准保持一致,为更多海外中概股和东南亚企业回归或次选港交所提供便利。第三,全面放开IPO保密申请。此前仅18A生物科技公司、18C特专科技公司及少数获豁免企业可申请,现拟扩大至所有新申请人,大幅降低企业上市前的不确定性和业务曝光风险。此外,联交所还计划完善“创新产业公司”定义,将其划分为“科技路径”与“业务模式路径”,并将所有合资格的生物科技及特专科技公司(即使不按18A或18C上市)自动认定为“创新产业”公司,无需再作个别证明。 咨询期已于2026年5月8日结束,预计在总结意见后将分阶段推进改革,进一步巩固香港作为成长型企业首选集资地的地位。 (二)新加坡的持续优化 新交所2025年底已大幅降低主板盈利门槛至1,000万新元并接纳零收入企业,转向以信息披露为核心的监管框架。2026年在此基础上进一步发力:二次上市路径更加简化,维持A股监管标准即可在新交所挂牌;EQDP资金池追加至65亿新元;中小企业上市环境持续改善,从启动到完成上市流程约在一年以内,新交所审核时间控制在两个月内。此外,2026年2月,第一财经报道称中小盘股成交额环比激增135%,机构资金净流入势头不减,政策托底效果初步显现。 六 典型案例 1. 宁德时代(港股再融资):2025年IPO募410亿港元,2026年4月配售再募391亿港元,总募资800亿港元。验证港股“IPO+持续再融资”双轮驱动能力。 2. 壁仞科技(港股18C):2026年1月2日上市,首日涨75%,市值破826亿港元,成港股GPU第一股。 3. 牧原股份/东鹏饮料(A+H):2026年Q1完成百亿级上市,内地龙头利用港股接触国际资本。 4. 康哲药业(新交所二次上市):2025年介绍上市后,持续活跃,新交所医疗板块估值升至约40倍PE。 5. 多家A股企业排队新交所二次上市:截至2026年3月,约5家中国公司处于新交所审核通道。 七 2026年两地差异综合对比表 八 IPO企业上市地选 择指南(2026年更新版) (一)优先选择香港的情形: 1. 业务根基在中国内地市场,希望获得中国内地及全球投资人双重关注。只要在中国内地运营为主体,香港的资金窗口深度就不可替代;2026年超过40家企业登陆港股,证明港股的A+H模式和新经济架构均运作成熟。 2. 单轮筹资规模在5亿美元以上,或目标估值在50亿美元以上的超大型企业。如DayOne(目标200亿美元估值)选择在美而非新交所IPO;普洛斯(目标估值200亿美元)倾向赴港上市。这说明超大规模IPO本质上仍需要中国香港和美国市场提供深度及覆盖。 3. 属于硬科技、AI独角兽、生物科技、新消费、新能源等行业,且希望快速与国际主流机构投资者对接。 4. 业务横跨多个国家但占据中国核心供应链的公司:企业IPO后需要从中国及国际机构处灵活持续获取资金,港股再融资案例(如宁德时代总融资800亿港元)说明后市的金融实力极强。 5. 已在美国上市,需要中概股风险对冲、第二主场或回流上市。 (二)优先选择新加坡的情形: 1. 东南亚是业务重心区域,或总部设于东盟并积极开拓全球业务。在粤、新资本沟通逐步深化的背景下,新加坡再融资和开发区域项目的可动性尤有吸引力。 2. 企业属于REITs、大宗商品、互联网数字汇款(Fintech)、VCC基金架构方,或在生物科技及医疗器械领域需寻求全球风险均衡估值。新加坡医疗板块平均估值约40倍市盈率,高于综合市场整体估值。 3. 中小市值且寻求长期稳定的资金锁仓:新交所机构70%以上的持仓比例赋予股权稳固性,二次上市或主板上市周期较短,审核时间约两个月以内。 4. 已在A股上市且计划在平衡境外投资者结构的同时获得国际资本市场身份。新交所二次上市豁免条款正吸引多家中国公司,尤其是浙江的中小型科技与制造业龙头。 (三)“双重上市”或“港赴星补强”的最佳路径: 对于业务横跨中国大陆和东盟地区的国内优秀龙头科技型企业而言,越来越流行的路径是——先在港股完成主力IPO,之后根据实际业务扩展新加坡等地区开发需求,再以介绍上市方式在第二财年内完成新交所二次上市,实现两个国际资本市场全覆盖。2026年SGX-Nasdaq全球上市板的上线,更进一步降低了企业兼顾两地上市的资本和时间成本,“双主场”战略将真正成为市场主流。 2026年的资本市场局面进一步清晰: “规模在港,成长在星” 的互补模式正在形成。香港以流动性、再融资、规模巨头IPO能力确立不可替代的第一地位;新加坡以低合规成本的次选上市机制、REITs金融利器及与纳斯达克桥梁建立差异化定位。两地金融中心排名差距仅为1分,说明国际资本越来越接受“一个中国(香港)+新加坡(双向亚洲资本服务)”的多元配置模式。 企业在决定上市地的过程中应回归经营本质——并非要简单选择某一交易所“更好”,而是要看哪里能为自身业务成长提供最匹配的资本服务。随着2026年中SGX-Nasdaq全球上市板落地和港交所WVR门槛改革推进,“更多元、更低成本、更灵活”正成为亚洲资本市场的关键词。对于优质成长型科创企业而言,未来的最优方案不再是“二选一”,而是利用机制优化和互联互通红利,实现两地或多地上市后叠加资本市场效应。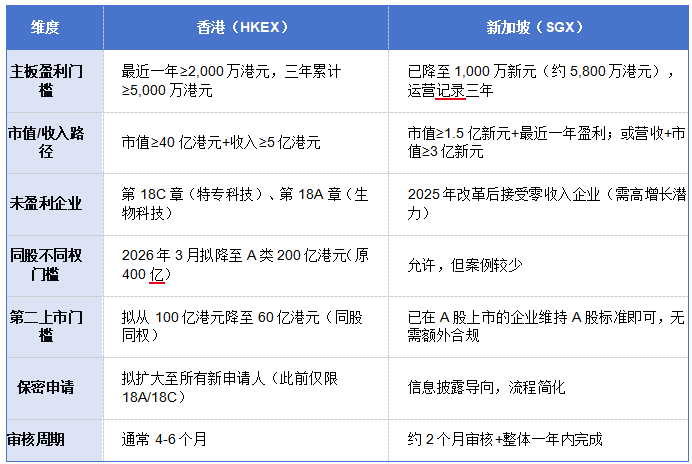






 官方公众号
 官方公众号
